Guia de Chevrolet com Br Ofertas para decisões seguras
Este guia orienta como avaliar oportunidades de Chevrolet com Br Ofertas com foco em transparência, análise de custo total e condições comerciais. No contexto do mercado automotivo, “ofertas” normalmente reúnem versões, prazos e políticas de financiamento que variam por concessionária e perfil do cliente, exigindo checagem criteriosa de itens, taxas e garantias.
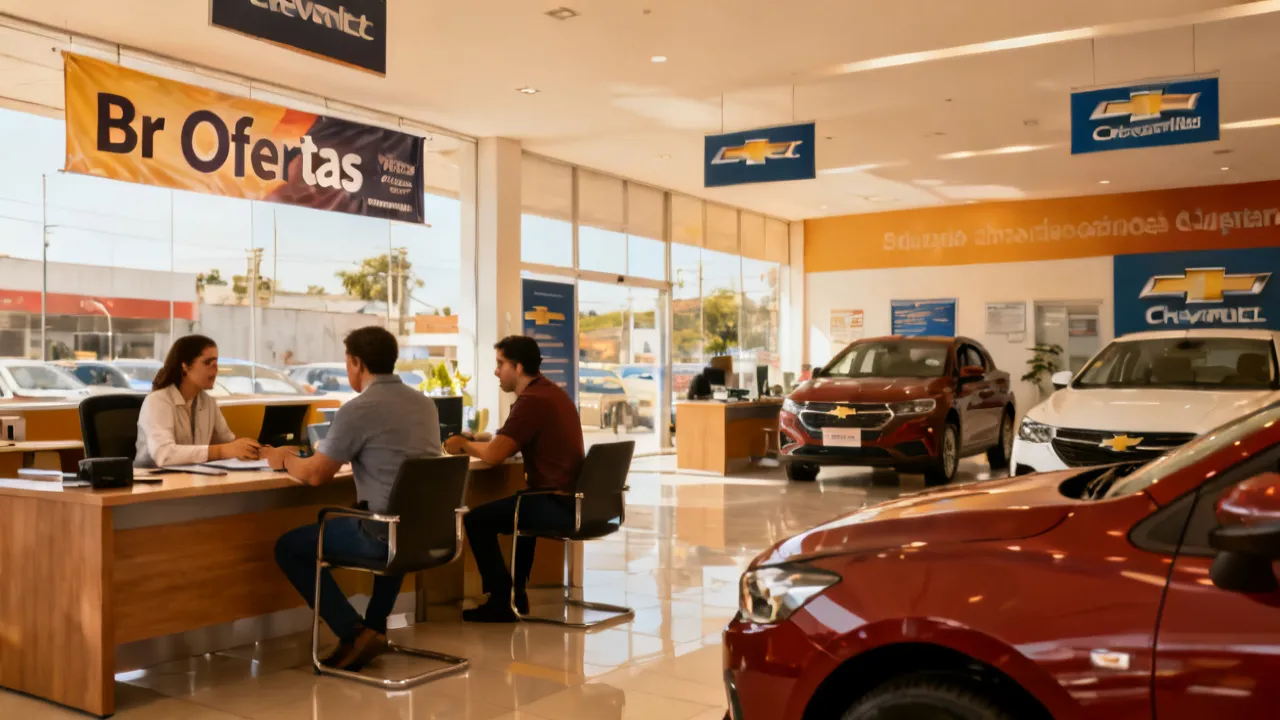
Chevrolet com Br Ofertas: como decidir com segurança antes de fechar
Ao buscar Chevrolet com Br Ofertas, o ponto central é tratar a “oferta” como um pacote de condições — não apenas como um preço de vitrine. Para uma decisão realmente segura, você precisa comparar o valor final, o que está incluso (versões, acessórios, revisões, bônus, taxa de administração quando aplicável) e as exigências do processo (documentação, critérios de aprovação e prazos). Em outras palavras: compare o resultado, não só a chamada.
Do ponto de vista de mercado, oportunidades desse tipo costumam surgir por campanhas sazonais, metas de vendas, reorganização de estoque e modalidades de crédito definidas em parceria com instituições financeiras. Por isso, a melhor prática é conduzir uma análise objetiva do custo total e do caminho até a contratação — especialmente quando existem condições atreladas a financiamento, consórcio, troca (trade-in) ou precificação por faixa de perfil.
Uma forma simples de colocar isso em prática é entender que a propaganda geralmente mostra o “melhor cenário possível”, enquanto a proposta escrita tende a refletir o “cenário contratual real”. Assim, o que você precisa garantir é que o seu cenário se encaixa nas regras da campanha (ou que, mesmo não se encaixando, a proposta ainda seja vantajosa).
O que normalmente compõe uma Chevrolet “com ofertas” (e onde as pessoas erram)
Em campanhas como Chevrolet com Br Ofertas, é comum que os benefícios estejam distribuídos entre:
- Condição comercial: preço promocional, bônus de entrada, ou benefícios vinculados a financiamento/consórcio.
- Condição de estoque: veículo específico, com número de chassi e status de emplacamento/transferência.
- Condição de perfil: renda, score, idade mínima, prazo máximo de financiamento, histórico de crédito.
- Condição contratual: taxas, encargos, seguros associados (quando aplicável) e política de garantia.
O erro mais frequente ocorre quando o cliente compara apenas o valor anunciado e não verifica “o que precisa acontecer” para atingir aquele preço. Se o benefício depende de aprovação de crédito, de entrada mínima ou de requisitos de troca, a oferta vira uma condição — e deve ser avaliada como tal.
Outro ponto que gera arrependimento é a confusão entre vantagem financeira (desconto real) e vantagem operacional (facilidades que podem mascarar custo). Por exemplo: “parcela menor” pode ocorrer porque alongaram o prazo; ao final, o total pago pode ser maior. Ou “bônus de entrada” pode reduzir o valor inicial, mas aumentar custos em seguros embutidos ou taxas que não aparecem no anúncio.
Também existe um tipo de erro menos óbvio: quando a oferta inclui itens como “kit multimídia” ou “revisões”, mas não informa claramente se são itens instalados no momento da entrega, se são originais ou paralelos, se exigem agendamento e se a cobertura tem condições. Se você não confirmar isso por escrito, o risco de “não usar” o benefício ou de “não conseguir” a aplicação aumenta bastante.
Abordagem do especialista: compare “custo total” e “risco contratual”
Como análise prática, pense em três eixos ao avaliar Chevrolet com Br Ofertas:
- Custo total no cenário real: valor final de compra considerando entrada (se houver), parcelas, taxas e custos obrigatórios.
- Risco contratual: multas por desistência, variações de juros pós-aprovação (quando existirem), regras para uso do benefício e prazos de disponibilidade.
- Compatibilidade com seu uso: versão do veículo, consumo estimado, custo de manutenção, perfil de uso urbano/rodoviário e necessidade de rede de assistência.
Na prática, uma oferta pode ser “boa”, mas não necessariamente “a melhor” para seu cenário. Por isso, a análise do especialista privilegia o impacto do contrato na vida real: orçamento mensal, capacidade de liquidez (entrada) e previsibilidade de custos.
Para transformar isso em uma rotina simples, tente responder mentalmente: “Se eu comprar hoje, qual será o meu gasto total até o fim do contrato? E quais coisas podem mudar depois da assinatura?” Quando a resposta para a segunda parte inclui termos vagos (por exemplo, “a campanha depende de aprovação” sem explicar os critérios ou “benefício sujeito a condições” sem dizer quais), o risco aumenta. Oferta com alto risco contratual pode parecer boa no papel, mas gerar estresse depois.
Como avaliar versões e itens quando o anúncio fala em “ofertas”
Quando uma campanha envolve múltiplas versões, é essencial conferir o detalhamento do veículo ofertado:
- Versão e ano/modelo: podem variar por lote; confirme exatamente qual unidade está sendo negociada.
- Itens de série vs. opcionais: multimídia, bancos, rodas, pacote de tecnologia e segurança.
- Acessórios inclusos: muitos benefícios aparecem como “kit” — confirme se são originais, se possuem garantia e se serão instalados antes da entrega.
- Status de documentação: licenciamento, faturamento, transferência e possíveis taxas locais (quando aplicável).
Essa etapa evita frustrações comuns: o cliente recebe um carro com configurações diferentes do que imaginou, ou descobre custos adicionais no momento de formalização.
Para ser ainda mais preciso, vale pedir para o vendedor informar também a forma de comprovação da versão (por exemplo, link do anúncio com identificação do estoque, número de pedido, ou documento interno de faturamento). Sem isso, “versão” vira uma palavra genérica que pode mudar no fim.
Outro aspecto que vale atenção é a discrepância entre data de produção e ano/modelo. Em algumas campanhas, a propaganda se refere ao “ano/modelo” do veículo, enquanto a entrega pode ocorrer com nuances de linha. Não é necessariamente um problema, mas pode afetar detalhes de acabamento, tecnologias e itens de segurança presentes em determinadas frentes de produção.
Estratégia de negociação: peça clareza e trabalhe com evidências
Para aproveitar Chevrolet com Br Ofertas com racionalidade, use uma abordagem de negociação por evidência:
- Solicite a proposta por escrito com descrição da versão, condições e prazo de validade do benefício.
- Peça o detalhamento do custo: entrada, parcelas, taxa e encargos (quando aplicáveis).
- Verifique o que é condição (ex.: troca, aprovação, mínimo de entrada, uso de crédito em determinado banco).
- Confirme garantia e revisões: o que é oferecido, por quanto tempo e quais condições excluem cobertura.
- Entenda a política de disponibilidade do estoque: se a oferta depende de unidade específica, a janela pode ser curta.
Esse método torna a negociação menos emocional e mais comparável, reduzindo chance de decisões precipitada.
Para facilitar, você pode montar uma lista de perguntas objetivas antes de ir ao atendimento (ou antes de “fechar por WhatsApp”). Algumas perguntas que costumam destravar o que está escondido no anúncio incluem:
- “Qual é o valor do carro antes das promoções?”
- “Quanto é o desconto real e em que rubrica ele aparece?”
- “O bônus entra como redução do preço do veículo, como abatimento na entrada, ou como benefício separado?”
- “Quais custos são obrigatórios e não podem ser removidos? (ex.: despachante, emplacamento, taxas administrativas, seguros)”
- “Se eu não conseguir cumprir a condição X (entrada mínima, troca, crédito), o que acontece com o preço?”
- “Existe carência para coberturas de garantia/revisão? E qual rede autoriza manutenção?”
Quando o vendedor consegue responder de forma clara e documentar as respostas, você ganha previsibilidade. Quando a resposta é vaga ou “depois a gente vê”, isso costuma ser sinal de risco.
Onde encontrar informações confiáveis na campanha
Campanhas de Chevrolet com Br Ofertas costumam ser divulgadas por canais de concessionárias e parceiros comerciais. O ponto de controle é sempre validar a informação na origem do negócio: proposta, contrato e documentos de compra. Para manter consistência e evitar ambiguidades, priorize:
- documentos e anexos da proposta (quando fornecidos);
- descrição detalhada do veículo e da condição;
- termos de garantia e condições de elegibilidade.
Quando existe financiamento, a recomendação profissional é comparar condições e observar o Custo Efetivo Total (CET), pois juros e encargos podem alterar significativamente o valor da parcela ao longo do prazo.
Além do CET, vale olhar também para itens que podem “inflar” o custo sem parecer. Por exemplo: seguro prestamista embutido, seguro do veículo, taxa de abertura de crédito (quando existir), tarifa administrativa, custo de emissão de boletos, custos de registro e taxas de despachantes. Nem sempre essas rubricas são evitáveis, mas elas devem estar claramente declaradas na proposta.
Se a campanha inclui “taxa zero” ou “juros reduzidos”, você deve validar qual parte do contrato está realmente subsidiada. Muitas vezes a taxa baixa é resultado de condições específicas, como manutenção do contrato em determinada instituição, ou necessidade de adesão a algum produto (não necessariamente ruim, mas precisa estar entendido).
Comparação suplementar: condições e requisitos comuns
A seguir, uma síntese em formato de comparação para ajudar você a entender como as “ofertas” geralmente funcionam na prática, além de indicar passos típicos de verificação. Use como checklist e adapte às condições informadas na proposta da concessionária.
| Modalidade/Condição | O que verificar | Requisitos comuns | Observações |
|---|---|---|---|
| Preço promocional por estoque | Unidade específica, versão, cor e status de faturamento | Varia por campanha; disponibilidade limitada | Confirme validade da oferta e se há taxas locais associadas |
| Benefício vinculado ao financiamento | CET, taxa de juros, prazo, entrada e encargos | Comprovação de renda e elegibilidade de crédito | O “desconto” pode depender de aprovação |
| Benefício vinculado à troca (trade-in) | Avaliação do usado, documentação do veículo e condições de quitação | Veículo em estado/condições exigidas e ausência de impedimentos | O valor de troca influencia o custo total |
| Kit de acessórios/revisões incluídas | Lista do que está incluso e se possui garantia | Condições da campanha e prazo de entrega | Evite “itens genéricos” sem especificação detalhada |
| Garantia/assistência estendida (quando aplicável) | Prazo, cobertura, exclusões e necessidade de rede autorizada | Condições contratuais | Compare cobertura com seu perfil de uso |
Para aumentar a segurança, transforme essa tabela em uma “planilha mental”. Se você estiver diante de duas ofertas com preços parecidos, mas uma delas tem itens inclusos bem documentados e a outra tem linguagem genérica (“inclui acessórios”, “inclui bônus”), a primeira tende a ser mais previsível e, portanto, mais segura.
Guia passo a passo para analisar Chevrolet com Br Ofertas
Se você quer sair da dúvida e tomar uma decisão prática, siga um processo curto, porém completo. Esta sequência reduz “surpresas” na formalização:
- Defina o objetivo do orçamento: valor de entrada máximo e parcela máxima mensal.
- Peça a proposta detalhada com versão exata do veículo e descrição completa da condição.
- Compare CET e custo total (quando houver financiamento) e não apenas o valor da parcela inicial.
- Confira inclusão de itens: acessórios, seguros associados (se existirem) e revisões/benefícios.
- Valide elegibilidade: documentos necessários e requisitos para manter a condição.
- Reveja prazos e validade do benefício e a disponibilidade da unidade.
- Compare com uma alternativa: mesmo modelo/versão ou outra unidade para entender se a oferta é realmente superior.
- Somente então decida com base em evidência documental e coerência com seu orçamento.
Agora, para deixar esse passo a passo ainda mais robusto, vale acrescentar duas camadas: camada financeira e camada operacional.
Camada financeira é onde entram CET, prazos, entrada, seguros e eventuais taxas. Aqui, você deve:
- Simular o orçamento no papel: quanto sai do seu bolso por mês e quanto sai de forma concentrada (entrada e taxas).
- Checar se a parcela cabe no seu planejamento mesmo com variações de custo de vida (por exemplo, considerar gastos de IPVA, seguro e manutenção).
- Entender se há carência no financiamento e quando começa a cobrança.
Camada operacional é onde entram itens incluídos, prazos de entrega, condições da troca e garantias. Aqui, você deve:
- Confirmar se acessórios/revisões serão entregues antes da retirada do veículo ou após (e em quanto tempo).
- Checar como funciona o agendamento das revisões (locais autorizados, prazo de atendimento).
- Em caso de trade-in, entender quais documentos serão exigidos e quais condições do veículo influenciam o valor.
Condições e requisitos: como evitar decisões baseadas apenas em anúncio
Em geral, ofertas como Chevrolet com Br Ofertas incluem requisitos que podem afetar diretamente a compra. Exemplos de condições comuns (dependendo da campanha) incluem:
- aprovação de crédito dentro de critérios definidos pela instituição financeira;
- cumprimento de prazo para formalização;
- necessidade de entrada mínima para manter o benefício;
- troca de veículo com avaliação conforme critérios do contrato;
- limitações para uso de bônus e sua aplicação na forma de abatimento do valor.
Quando essas condições não ficam claras desde o início, o aconselhável é pedir explicação e exigir que constem na proposta.
Vale reforçar: “constar na proposta” significa que você consegue encontrar o requisito em um documento/contrato ou termo assinado, com linguagem verificável. Mensagens soltas e explicações verbais podem não ter valor se houver divergência. Portanto, se a oferta depender de algum critério, busque a redação exata.
Como avaliar financiamento: CET, entrada, prazo e proteção contra variação
Como Chevrolet com Br Ofertas frequentemente inclui modalidades de crédito, a parte mais crítica da decisão costuma ser o financiamento. Mesmo sem entrar em fórmulas, há um conjunto de perguntas que protegem o comprador:
- Qual o CET informado e o que está embutido nele? CET ajuda a enxergar o custo real, incluindo taxas e encargos.
- Qual o valor do principal financiado? Isso mostra quanto você está realmente financiando, antes de juros e taxas.
- Existe taxa de abertura/administrativa? Se houver, ela impacta o custo total.
- Qual o prazo total e quantas parcelas? Às vezes “parcela baixa” aparece porque esticam o prazo.
- A taxa é fixa ou pode variar? Em geral, contratos definem condições. Se existir qualquer chance de revisão, isso precisa estar claro.
Outra fonte comum de surpresa é o seguro: às vezes o vendedor apresenta como “opcional”, mas na prática ele é exigido para manter a taxa ou o desconto. Por isso, pergunte objetivamente se o seguro é condição para a campanha e, se for, qual o custo e a cobertura.
Também vale considerar a sua capacidade de pagamento em cenários adversos. Uma oferta pode parecer adequada se a sua renda está estável, mas e se houver mudança? Planeje com uma margem. Mesmo que a parcela “encaixe”, uma compra segura é aquela em que você consegue lidar com manutenção, impostos e imprevistos.
Como avaliar troca (trade-in) dentro das ofertas
Quando a oferta depende de troca, o maior risco é subestimar o quanto o valor do usado pode variar ou descobrir custos ligados à regularização. Para reduzir risco:
- Peça avaliação do usado por escrito, com o valor, condições e critérios de aceitação.
- Entenda o que pode descontar: multas, débitos, necessidade de reparos, histórico de sinistros e estado de conservação.
- Verifique o status do veículo: se há financiamento em aberto, se existe restrição, se é possível quitar.
- Confirme como será feita a documentação para transferência e baixa, e quais taxas podem existir.
Há situações em que a troca vira um “gatilho psicológico”: o vendedor destaca o valor do usado como se fosse um desconto garantido, mas o contrato revela que o valor pode ser reavaliado após inspeção. Por isso, a inspeção deve ser parte do processo com critérios claros.
Se você quiser ser ainda mais prudente, leve em consideração o tempo necessário para regularizar o usado (por exemplo: quitar pendências e acertar documentação). Ofertas geralmente têm validade curta. Se a troca depende de um conjunto de etapas, você pode perder o benefício por atraso, mesmo que a proposta inicial pareça atrativa.
Como avaliar kit de acessórios, revisões e itens “incluídos”
“Inclui kit” é uma expressão que pode esconder bastante coisa. Em Chevrolet com Br Ofertas, vale tratar o kit como um contrato à parte. Para avaliar com segurança:
- Pergunte a lista exata: item por item, quantidade e especificação.
- Verifique se são originais (quando aplicável) e se têm garantia.
- Confirme quando serão instalados: antes da entrega, no dia da retirada ou após.
- Entenda o impacto no custo: se o kit não for entregue, o que acontece com o preço? O benefício é substituído ou perdido?
Em revisões inclusas, a atenção deve ser maior. Alguns contratos oferecem revisões por quilometragem ou tempo específico, com regras de agendamento e exclusões (itens de desgaste, necessidade de manutenção por condição do veículo etc.). Se você usa pouco o carro, pode ser que uma revisão por quilometragem nunca seja aproveitada. Se você usa muito, pode chegar ao limite antes do que imagina. Assim, avalie o seu perfil de uso e como a regra se encaixa na sua rotina.
Também é importante considerar que nem sempre revisões “incluídas” significam manutenção completa sem custos adicionais. Muitas vezes há itens de desgaste que o contrato não cobre. Isso não é “ruim” em si, mas deve estar claro. A surpresa costuma ocorrer quando o comprador entende “revisão” como sinônimo de manutenção total, quando na prática há limitações.
Garantia e assistência estendida: como comparar de verdade
Quando uma oferta inclui garantia estendida ou assistência, o vendedor pode enfatizar o “tempo extra”. Mas, para comparar com segurança, você precisa entender o que está coberto e o que não está.
Para avaliar, procure no material:
- Prazo total e como se conta (a partir da entrega, a partir de um evento, a partir da data de compra etc.).
- Cobertura: quais componentes entram.
- Exclusões: desgaste natural, condições de uso, falhas por manutenção inadequada.
- Rede autorizada: se exige oficina específica, se existe liberdade de escolha e em quais localidades.
- Processo de acionamento: como abrir chamado, quais documentos são exigidos e prazos.
Um benefício pode ser “bom” no papel e “ruim” se não fizer sentido para o seu uso (por exemplo, você rodar longas distâncias e depender muito de uma cobertura que só atende em uma região específica). Portanto, compare com seu padrão de deslocamento: cidade, rodovia, viagens frequentes, locais de manutenção que você costuma utilizar.
Como comparar duas ofertas lado a lado (exercício prático)
Uma das formas mais eficientes de decidir com segurança é comparar lado a lado. Você pode fazer isso mesmo sem ser especialista, bastando exigir documentos e organizar os números. Um exemplo de estrutura de comparação que você pode copiar:
- Oferta A
- Carro/versão: (especificar)
- Preço base: (especificar)
- Desconto/benefício: (descrever rubrica)
- Entrada: (valor)
- Financiamento (se houver): CET e taxa, prazo, parcelas
- Custos adicionais: taxas/seguros obrigatórios
- Itens incluídos: (kit, revisões etc.)
- Validade: (data)
- Condições: (troca, aprovação, uso de crédito em banco X etc.)
- Oferta B
- Carro/versão: (especificar)
- Preço base: (especificar)
- Desconto/benefício: (descrever rubrica)
- Entrada: (valor)
- Financiamento (se houver): CET e taxa, prazo, parcelas
- Custos adicionais: taxas/seguros obrigatórios
- Itens incluídos: (kit, revisões etc.)
- Validade: (data)
- Condições: (troca, aprovação, uso de crédito em banco X etc.)
Depois de organizar, você consegue ver rapidamente onde está a diferença. Muitas vezes “a melhor oferta” muda quando você coloca na mesma linha as rubricas que o anúncio não explica.
Validade do benefício e disponibilidade de estoque: por que isso muda tudo
Um ponto muito subestimado em campanhas como Chevrolet com Br Ofertas é que muitas promoções têm:
- prazo curto de validade;
- estoque limitado (unidade específica e não “qualquer versão”);
- prazos internos para entrega de documentação;
- janela para aprovação de crédito.
Na prática, o risco de perder o benefício é real. Se você levar dias para reunir documentos, pode acontecer de a condição expirar. Se a oferta depende de uma unidade específica, a disponibilidade pode mudar conforme a venda do estoque. Portanto, ao tratar a campanha como decisão segura, você precisa também tratar o fator tempo como parte do custo e do risco.
Uma estratégia prudente é pedir no primeiro contato:
- qual é a validade exata da proposta;
- quanto tempo existe para análise de crédito;
- qual é o prazo previsto para entrega.
Com essas respostas, você consegue planejar sua ação. Sem elas, pode haver desalinhamento entre o que você imaginou e o que é possível dentro da campanha.
Checklist de segurança antes de assinar qualquer coisa
Antes de fechar, use um checklist prático. Se algum item do checklist ficar sem resposta, trate isso como um “alerta” e resolva antes de assinar.
- Versão e especificação do veículo: confirmadas por documento?
- Preço final com todas as rubricas: consta na proposta?
- Entrada: há valor mínimo exigido para manter o benefício?
- Financiamento: CET informado e custos detalhados?
- Taxas e encargos: administrativos, seguros, tarifas: listados e explicados?
- Itens incluídos: kit multimídia/acessórios e revisões: listados item a item?
- Garantia estendida: cobertura e rede autorizada definidas?
- Troca (se houver): avaliação por escrito e critérios de aceitação?
- Validade da oferta e do preço: data definida?
- Condições para perder o benefício: existe cláusula sobre desistência e reprecificação?
- Prazo de entrega: existe previsão realista e documentada?
- Documentos exigidos: lista clara do que você precisa apresentar?
Se você quiser deixar isso ainda mais forte, peça que o vendedor inclua, por escrito, uma seção com “Condições da campanha” e “Itens inclusos”. Isso reduz o risco de interpretações diferentes entre as partes.
O que observar em contratos: linguagem comum que pode esconder custo
Sem substituir a leitura integral, há termos comuns que costumam aparecer em contratos e podem merecer atenção extra. Em vez de tentar “interpretar juridicamente”, use a lógica: se um termo puder alterar o custo ou a disponibilidade do benefício, você precisa entendê-lo.
Exemplos de temas que costumam afetar o resultado:
- Cláusulas de condições: “benefício condicionado”, “desconto sujeito”, “campanha vigente até…”.
- Encargos por desistência: multas, valores retidos, custos de análise de crédito.
- Reajustes: datas e condições de reprecificação, se houver.
- Seguro e aprovações: se o contrato exige contratação de produto para manter a condição.
- Documentação e prazos: se você atrasa a entrega de documentos, o benefício se perde?
Quando a linguagem está vaga, peça esclarecimento. Quando está clara, valide se o contrato realmente reflete o que foi prometido verbalmente. Se existir divergência, não finalize antes de corrigir.
Como evitar armadilhas comuns de marketing (sem cair em paranoia)
Campanhas promocionais fazem parte do mercado. Nem toda oferta “com problema”. O objetivo aqui é evitar armadilhas comuns de marketing, que geralmente surgem em três formas:
- Oferta focada em um recorte: anúncio mostra um cenário específico (entrada mínima, juros específicos, aprovação em banco X), mas não explica as condições.
- Oferta com itens “genéricos”: “revisões inclusas” sem detalhar quilometragem/tempo e rede autorizada.
- Oferta que muda no meio: proposta informal muda quando chega no contrato (por exemplo, inclui taxas não vistas no início).
Para se proteger, não é necessário desconfiar de tudo. Basta exigir documentação, clareza e coerência entre o que foi anunciado e o que foi proposto por escrito.
Quando vale a pena avançar e quando vale recuar
Uma oferta como Chevrolet com Br Ofertas pode ser excelente, mas a decisão segura exige reconhecer sinais. Em geral, vale avançar quando:
- o preço final e o CET aparecem claramente;
- os itens inclusos estão listados detalhadamente;
- as condições (troca, entrada mínima, aprovação) estão definidas com critérios verificáveis;
- a validade e os prazos estão documentados;
- existe transparência sobre taxas e seguros.
Vale recuar ou, no mínimo, pausar e pedir reavaliação quando:
- o vendedor evita formalizar por escrito;
- as condições para manter o desconto não são detalhadas;
- há divergência entre o que foi prometido e o contrato;
- a proposta não discrimina taxas/encargos;
- o prazo de validade é curto sem preparação de documentos.
Recuar não significa “não comprar”. Significa: “não comprar no escuro”. Muitas vezes, uma pequena revisão da proposta (com correção de itens, remoção de taxas opcionais indevidas ou ajuste de condições) resolve a questão.
FAQs sobre Chevrolet com Br Ofertas
1) Chevrolet com Br Ofertas significa que o preço final é sempre o anunciado?
Não necessariamente. Em campanhas, o preço anunciado pode depender de condições como aprovação de crédito, entrada mínima, troca e prazo de validade. O ideal é confirmar o valor final na proposta, com a descrição completa do que foi aplicado.
2) Como comparar diferentes ofertas sem cair em “maquiagem” de parcela?
Compare o Custo Efetivo Total (CET) e o custo total ao longo do prazo (entrada + parcelas + encargos). Uma parcela menor pode estar associada a prazo mais longo ou condições diferentes.
Se você comparar somente parcela, você pode ser conduzido a um contrato mais longo que aumenta o custo total. Por isso, sempre que possível, olhe para o total desembolsado no período e para a soma de taxas/seguros vinculados.
3) Preciso de entrada para aproveitar uma Chevrolet com Br Ofertas?
Depende da campanha. Algumas ofertas reduzem o custo via entrada/bônus; outras podem ajustar o preço de forma direta no estoque. Solicite a proposta com as condições específicas do veículo e do seu perfil.
4) O que devo checar na lista de itens e acessórios incluídos?
Confira a lista objetiva: modelo/quantidade dos itens, se são originais, quando serão instalados e se há garantia. Se não estiver detalhado por escrito, peça complementação.
Se o kit não for entregue no prazo prometido, pergunte qual é a consequência. O benefício é substituído? Existe prazo e multa? Essas respostas devem aparecer no documento ou em termo complementar.
5) A garantia e revisões incluídas cobrem qualquer uso do veículo?
Geralmente existem regras contratuais e exclusões. Verifique prazos, coberturas e requisitos de manutenção. Para decisões seguras, compare condições e procure esclarecer exceções antes de assinar.
6) Como funciona a troca (trade-in) dentro de ofertas?
Normalmente envolve avaliação do veículo usado, checagem de documentação, quitação de pendências e condições de estado de conservação. O valor final da troca pode impactar diretamente o custo total.
Para evitar surpresas, peça inspeção com critérios claros e, se possível, uma pré-avaliação por condições gerais antes de levar o veículo. Isso não substitui o processo final, mas ajuda a alinhar expectativas.
7) O que acontece se eu não for aprovado no crédito?
As ofertas vinculadas a financiamento podem perder o benefício. Por isso, vale entender antes quais alternativas existem (ex.: outras formas de pagamento, entrada maior, revisão de condições) e quais limites da campanha são aplicáveis.
Uma boa pergunta é: “Se eu não for aprovado, o que muda no preço do carro? Vocês oferecem outra condição equivalente?” Assim você reduz o risco de ficar sem alternativa na última etapa.
8) Quais documentos costumam ser solicitados?
Usualmente, documentos pessoais e comprovantes exigidos pela instituição financeira e pela concessionária. O conjunto exato varia por política interna e modalidade da oferta — peça a lista completa na etapa inicial.
Tenha em mente que a entrega de documentos pode ter prazo. Se você planeja concluir o negócio em poucos dias, organize-se para não perder validade do benefício.
Fontes e base de transparência: como alinhar sua análise
Para sustentar decisões com racionalidade, duas práticas são especialmente recomendadas no setor: (1) avaliar custo total e CET quando houver financiamento e (2) manter registro documental das condições. Em financiamentos e operações com crédito, é comum que custos e taxas sejam explicados conforme regulamentações e práticas do sistema financeiro. Para contexto regulatório e transparência, consulte informações oficiais relacionadas a crédito ao consumidor e financiamentos veiculares, incluindo orientações de órgãos reguladores e materiais informativos do setor.
Além disso, uma boa prática é guardar tudo: proposta recebida por escrito, simulação do financiamento, mensagens com o vendedor (quando houver), e qualquer termo de “itens inclusos”. Caso haja divergência, esses registros ajudam a resolver o problema com mais agilidade.
Observação importante: como você não forneceu informações adicionais de preço, cidade/estado específicos, ou dados de fornecedor (concessionária, CNPJ ou localidade), este artigo foi elaborado para ser aplicável de forma geral. Para que a análise seja “cirúrgica”, use a checklist e leve os pontos à proposta oficial da campanha.
Conclusão: Chevrolet com Br Ofertas pode ser excelente—quando comparada com método
Uma Chevrolet com Br Ofertas pode representar uma oportunidade real, mas apenas quando a oferta é entendida como um conjunto de condições. A diferença entre uma boa compra e um bom anúncio está nos detalhes: versão exata, CET e custo total, inclusão de itens, validade e requisitos para manter o benefício. Se você seguir o guia passo a passo e exigir que tudo esteja claro na proposta, a chance de decisão alinhada ao seu orçamento aumenta de forma consistente.
Se desejar, envie a versão do modelo, a cidade/UF e a forma de pagamento (à vista, financiamento, troca), que eu adapto o checklist para o seu cenário e sugiro quais campos da proposta merecem atenção prioritária.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments