Bradesco Imóveis: Guia profissional para compradores
Este guia explica como avaliar oportunidades com foco em Bradesco Imóveis, com critérios claros para compra de imóveis. Em seguida, apresenta um panorama objetivo sobre o setor imobiliário, perfis de oferta, documentação e boas práticas de análise de crédito e risco, ajudando você a tomar decisões mais consistentes com base em informações verificáveis e no processo formal de aquisição.
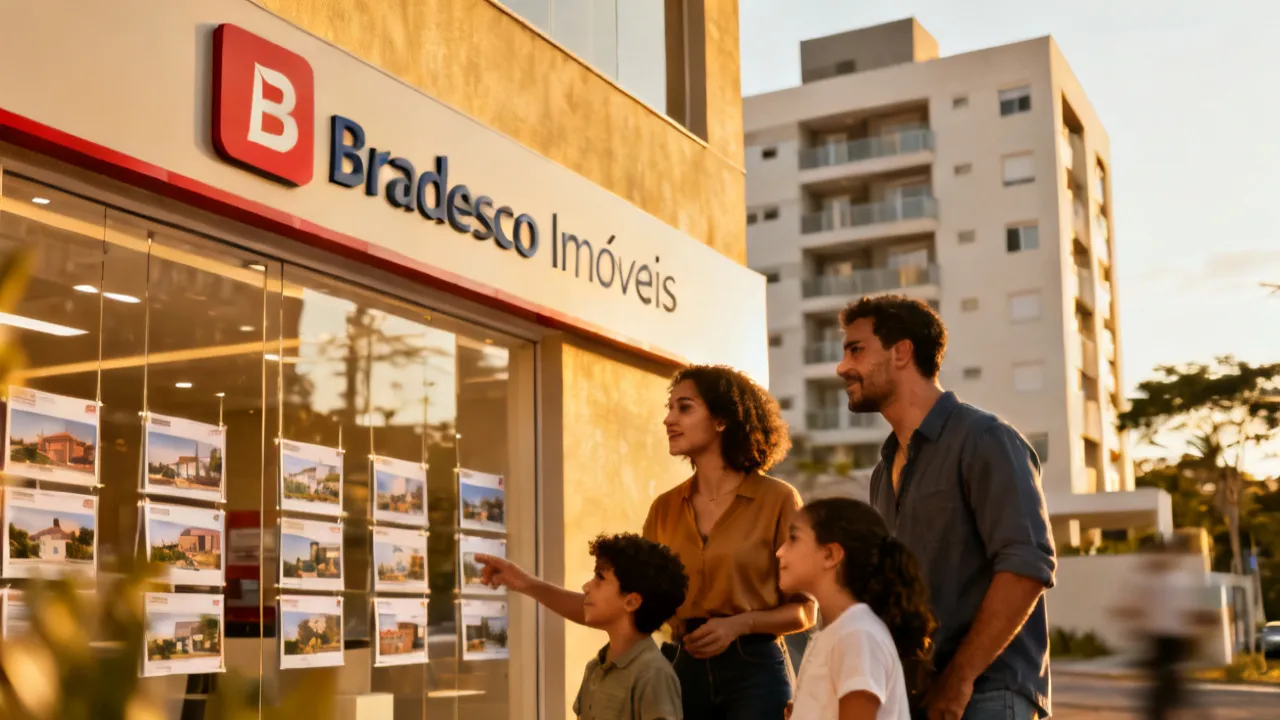
1) Como analisar ofertas do Bradesco Imóveis com segurança
Se você está considerando Bradesco Imóveis como canal para encontrar oportunidades, a prioridade é transformar “interesse” em decisão baseada em critérios. Em um mercado em que condições de financiamento, documentação e características do imóvel fazem diferença real no custo total, um comprador atento deve iniciar pela leitura do anúncio (tipologia, localização, estado de conservação, documentação indicada) e seguir para validações formais antes de avançar financeiramente. Esse é o caminho mais consistente para reduzir surpresas e alinhar expectativas de prazos, investimento e estratégia de moradia ou locação.
Na prática, o que separa uma boa compra de uma compra problemática costuma estar em detalhes: regularidade documental, critérios de avaliação do imóvel e clareza sobre condições contratuais. Por isso, este guia reúne uma abordagem profissional — com orientação de especialista do setor — para você organizar a pesquisa, interpretar a oferta com disciplina e conduzir as etapas com menos ruído.
Vale reforçar um ponto importante: mesmo quando a oferta parece “simples”, a compra de imóvel envolve múltiplas camadas de risco. Há risco de: (i) o imóvel não ser exatamente o que foi anunciado; (ii) o registro não estar em conformidade com o prometido; (iii) existirem ônus, restrições ou divergências de área; (iv) o custo de manutenção superar o orçamento; (v) o cronograma de financiamento/assinaturas/entrega não se concretizar no prazo esperado. Ao estruturar seu processo, você não elimina todo risco (porque risco zero não existe), mas reduz drasticamente a probabilidade de eventos negativos e melhora sua capacidade de decisão caso algo mude.
Além disso, existe uma diferença essencial entre “oferta que chama atenção” e “oferta que se sustenta quando analisada”. A análise de segurança não é um passo burocrático — é o que conecta o anúncio ao documento, e o documento ao contrato, e o contrato à execução. É exatamente nesse encadeamento que compradores perdem dinheiro quando avançam com base apenas em impressão, urgência ou pressão por decisão rápida.
Portanto, siga este guia como um roteiro: primeiro, entenda o que a oferta significa; depois, analise o imóvel por critérios técnicos e jurídicos; por fim, conduza as etapas (visita, documentação, negociação e fechamento) com evidências. Se você fizer isso, o processo fica mais previsível e menos dependente de “sorte”.
2) O que significa “oferta imobiliária” ao considerar Bradesco Imóveis
Ao buscar Bradesco Imóveis, é comum encontrar diferentes tipos de propostas relacionadas a imóveis, como ofertas que podem variar por fase de negociação, perfil do imóvel e documentação associada ao processo. Uma oferta pode ser adequada para quem busca morar imediatamente, para quem pretende investir com foco em aluguel ou para quem deseja negociar condições com base em análise técnica.
Do ponto de vista do mercado, “oferta” não é apenas preço: ela envolve produto (o imóvel), condição (como se estrutura a negociação) e risco (o que precisa ser verificado). Mesmo quando a divulgação inicial é objetiva, cabe ao comprador checar requisitos com base na legislação e nos documentos do próprio imóvel.
Para você compreender melhor, pense na oferta como um conjunto de “declarações” e “promessas” que precisam ser confirmadas. Um anúncio normalmente declara: localização, metragem, número de cômodos, estado aparente, regras de condomínio, existência de vaga e, às vezes, informações sobre documentação e possibilidade de financiamento. Mas essas declarações precisam ser “trazidas para o mundo real” por meio de documentação, vistoria, checagens de registro e validação do contrato.
Em outras palavras: o preço anunciado é um elemento; o que realmente determina a segurança é se o que foi declarado pode ser comprovado e se o contrato vai formalizar isso de maneira adequada.
Também é útil separar ofertas por contexto. Algumas ofertas aparecem como “oportunidade” com desconto ou condição facilitada; outras vêm com padrão mais formal e estrutura de compra padronizada. Em ambos os casos, a pergunta correta é: o que está por trás do valor e qual é o risco embutido? Às vezes, um preço mais baixo significa que o imóvel requer reforma. Às vezes, significa que há urgência de transferência ou uma pendência documental que deve ser resolvida antes da conclusão. Identificar a origem do valor é parte do trabalho de compra com segurança.
Além disso, existe a questão do “alinhamento de expectativa”. Uma oferta pode ser boa para alguém que tem equipe para reforma e tolerância a cronogramas mais longos, mas pode ser inadequada para quem precisa de mudança imediata. Quem decide sem entender o contexto costuma ter arrependimento quando a realidade diverge do imaginado.
3) Critérios essenciais para avaliar um imóvel anunciado (e por que isso importa)
Como especialista, eu organizaria a análise em camadas — do mais crítico para o mais “conveniente”. Assim, você mantém controle do que é determinante para custo total, segurança jurídica e aderência ao seu objetivo (moradia ou investimento).
A razão de usar camadas é simples: não adianta discutir se o imóvel tem “acabamento bonito” se ele possui risco jurídico relevante. Da mesma forma, não adianta focar em documentação se a estrutura do imóvel demandará reforma imediata que inviabilize seu orçamento. O método evita gastar energia em elementos secundários e também evita ignorar elementos críticos.
Vamos às camadas.
3.1 Localização e contexto
A localização influencia liquidez, potencial de valorização e qualidade de vida. Considere proximidade de infraestrutura (transporte, serviços e comércio), ruídos urbanos, acesso viário e mudanças recentes no bairro. Em cidades brasileiras, é comum que micro-regiões tenham comportamentos distintos; por isso, comparar “o entorno” é tão importante quanto comparar “o anúncio”.
Para uma análise mais madura, vale observar também:
- Risco ambiental e geográfico: áreas com histórico de enchentes, alagamentos ou deslizamentos podem afetar manutenção e seguro residencial.
- Mobilidade real: se o transporte existe, mas na prática é demorado, isso afeta locação e qualidade de vida.
- Composição do bairro: presença de escolas, hospitais, mercados e serviços reduz tempo de deslocamento e influencia demanda futura.
- Convivência: bares, atividades noturnas, vias expressas e zonas industriais impactam ruído, fluxo e até custos indiretos.
Uma localização “boa no papel” pode não ser tão boa na rotina. Por isso, se possível, faça uma visita em diferentes horários (por exemplo, manhã e final da tarde) para perceber ruídos, fluxo e segurança percebida.
3.2 Estado do imóvel e custos de manutenção
Vistorie o imóvel com atenção: instalações elétricas e hidráulicas, umidade, estado de pisos e revestimentos, conservação geral e adequação de ambientes ao seu uso. Imóveis com aparente bom aspecto podem demandar reparos menos visíveis (hidráulica, infiltrações, mudanças estruturais). Avalie também custos recorrentes: condomínio, manutenção e eventuais serviços obrigatórios.
Para reduzir vieses, é útil separar “conservação aparente” de “condições técnicas”. O comprador normalmente vê pintura, iluminação e limpeza — mas a manutenção real pode estar em:
- Elétrica: quadro de disjuntores, padrão de fiação, tomadas e risco de aquecimento.
- Hidráulica: encanamentos, sinais de vazamento sob pia e áreas molhadas, pressão de água e escoamento do ralo.
- Estruturas e vedação: rachaduras, trincas, marcas de umidade em paredes e tetos.
- Acabamentos: portas empenadas, esquadrias com folgas, impermeabilizações e rejuntes.
Mesmo que você não seja engenheiro, você pode identificar sinais. Por exemplo: manchas recorrentes de umidade, cheiro persistente de mofo, falhas frequentes de encanamento e ruídos incomuns (como “estalos” ou “rangidos”) podem indicar problemas que custam caro quando passam do estágio inicial.
Além disso, lembre do custo de oportunidade: se você compra e precisa gastar com reforma grande, seu dinheiro fica “preso” no imóvel e isso pode atrasar outras metas. Em investimento, isso afeta retorno por aluguel e taxa de ocupação; em moradia, afeta tempo de adaptação e qualidade de vida.
3.3 Regularidade documental e conformidade
Para reduzir risco, o comprador precisa confirmar regularidade e consistência da documentação com o que foi divulgado. Isso inclui matrículas, situação cadastral e eventuais ônus. A checagem documental não deve ser tratada como burocracia: ela é parte central da segurança da transação.
Uma forma prática de entender é: o anúncio descreve; o registro do imóvel “prova”. O comprador precisa que o “descrito” seja compatível com o “provado”. Se houver divergência, a negociação pode travar ou gerar custo inesperado para regularização.
Alguns exemplos de problemas que frequentemente aparecem no mercado:
- Divergência de titularidade: pessoa não é a correta para transferir.
- Ônus e restrições: penhoras, hipotecas, alienações fiduciárias, indisponibilidades ou limitações.
- Inconsistência de área e descrição: metragem divergente ou descrição que não corresponde ao cadastro.
- Pendências de condomínio: em alguns cenários, pode haver débitos e regras específicas de quitação.
Quando você valida a documentação, você cria “segurança jurídica” e também cria “capacidade de negociação”. Se houver pendências, você pode ajustar preço, prazos e responsabilidades no contrato, em vez de descobrir o problema apenas na fase final.
3.4 Condições de negociação e financiamento
Se houver financiamento, verifique como ele se conecta ao fluxo do negócio. Avalie custos associados, exigências de cadastro, prazos e condições de aprovação. A clareza sobre etapas evita atrasos e desalinhamentos.
Financiamento, especialmente, pode introduzir incertezas. Por isso, é importante entender:
- Prazo de análise e aprovação: quanto tempo o banco leva para liberar?
- Documentos exigidos do comprador: há lista completa? existe prazo para entrega?
- Condições do imóvel no financiamento: o imóvel é aceito para avaliação? existem requisitos mínimos?
- Valor de avaliação: o valor aprovado pelo banco coincide com o preço acordado?
- Contrapartidas: existe sinal, entrada, custos com ITBI, registro e outras taxas?
Se você tem um cronograma pessoal (mudança, entrega de outra casa, mudança de contrato), o planejamento do financiamento deve ser feito com margem de segurança.
3.5 Estratégia do comprador
Quem busca moradia tende a priorizar ergonomia do imóvel, ambiente e vizinhança; quem busca investimento pode priorizar potencial de locação, demanda e liquidez. Uma oferta pode ser “boa” em um perfil e “ruim” em outro.
A estratégia influencia até o que considerar “aceitável”. Para moradia, talvez um conserto de pequena escala seja aceitável para ajustar o imóvel; para investimento, pode ser inviável se o reparo atrasar a colocação do imóvel para aluguel.
Uma boa prática é definir previamente:
- Parâmetros mínimos: por exemplo, distância máxima de determinado local, número mínimo de quartos e necessidade de vaga.
- Limites de custo: qual valor máximo você aceita pagar, incluindo despesas de condomínio e custos de regularização/reforma.
- Horizonte de uso: você pretende morar por quanto tempo? pretende vender em quanto tempo no caso de investimento?
4) Panorama objetivo do mercado imobiliário e como isso afeta decisões
Para decidir bem, vale entender o contexto em que o imóvel está inserido. No Brasil, fatores como condições de crédito, comportamento do mercado de trabalho, inflação e políticas de juros influenciam o ritmo das negociações e a capacidade de pagamento dos compradores. Em geral, quando o crédito se torna mais restritivo, compradores com financiamento tendem a demandar mais flexibilidade de preço e condições. Quando o custo de capital varia, o mercado reprecifica expectativas e liquidez.
Isso não significa que você precisa virar economista para comprar com segurança. Significa que você precisa saber que mudanças macroeconômicas afetam taxas, prazos, valor de avaliação e velocidade de negociação.
Por exemplo, em cenários de juros mais altos, alguns vendedores ajustam preço, mas também é comum que:
- o tempo para encontrar comprador aumente;
- as negociações com financiamento tenham mais etapas e exigências;
- o comprador seja mais criterioso e exija condições contratuais mais claras;
- o custo de oportunidades de investimento concorrente (renda fixa, por exemplo) torne o imóvel menos atrativo dependendo do caso.
Como referência de fontes confiáveis, recomenda-se acompanhar dados oficiais e relatórios técnicos, por exemplo:
- Banco Central do Brasil (BCB): indicadores econômicos e comunicação sobre condições financeiras e crédito.
- IBGE: informações demográficas e de atividade econômica que ajudam a entender demanda por habitação.
- Relatórios setoriais de entidades reconhecidas (quando disponíveis) para leitura de tendência de demanda, construção e preços.
Ao usar esses insumos, você evita análises baseadas em rumores e mantém o raciocínio alinhado ao que efetivamente acontece no ambiente econômico. E, mais importante: você ajusta suas expectativas de negociação. Se o mercado estiver mais lento, você pode usar isso para fortalecer sua posição; se estiver mais aquecido, você precisa agir rápido sem abrir mão de diligência.
Vale também considerar “submercados”. Mesmo quando o país está em cenário macro difícil, alguns bairros e tipologias se comportam melhor. Um imóvel próximo de universidade, polos de trabalho ou grandes corredores de mobilidade tende a ter comportamento distinto de um imóvel isolado ou com acesso menos interessante.
Para investimento, o panorama macro também influencia inadimplência. Se locatários potenciais enfrentarem renda pressionada, a taxa de locação pode demorar mais a retornar. Por isso, além do preço, pense no perfil do público que mora em volta do imóvel.
5) Checklist profissional antes de avançar com a compra
Uma boa prática é transformar a decisão em uma sequência de validações. Abaixo está um guia de “checagem” que ajuda a manter o controle em cada etapa.
O objetivo do checklist não é criar burocracia, mas reduzir pontos cegos. Ele serve para: (i) identificar cedo divergências; (ii) organizar documentos; (iii) quantificar riscos; (iv) comparar imóveis de maneira justa; (v) evitar decisões emocionais.
Se você quiser elevar ainda mais o nível, transforme o checklist em uma planilha com: “verificado / não verificado / evidência / pendência / data”. Assim, você acompanha o processo e cobra retorno em cada etapa.
5.1 Antes de agendar visita
- Conferir tipologia (quantos dormitórios, área, vaga, estado de conservação informado).
- Anotar condomínio e despesas recorrentes citadas no anúncio (se houver) para comparar com seu orçamento.
- Entender o objetivo: moradia imediata, reforma planejada ou investimento com horizonte de locação.
Antes da visita, vale também preparar perguntas. Assim, você não chega no imóvel “em modo improviso”. Perguntas bem formuladas aumentam a chance de obter respostas objetivas e diminuem conversas longas sem utilidade.
Exemplos de perguntas úteis antes da visita:
- Qual a matrícula do imóvel e quem é o titular atual?
- Existe algum tipo de restrição/ônus?
- Há pendências de reforma ou problemas recorrentes informados pelo condomínio?
- O imóvel está apto para financiamento? quais são as condições esperadas?
- O valor anunciado considera quanto de reforma/manutenção?
5.2 Na visita
- Verificar iluminação e ventilação real dos ambientes.
- Checar sinais de umidade, infiltração e estado de instalações.
- Registrar observações para comparar com outros imóveis (não decidir “no impulso”).
Durante a visita, sua postura deve ser de verificação, não de avaliação “por sensação”. Uma boa estratégia é percorrer o imóvel por zonas:
- Zona seca: salas e quartos — observe paredes, rodapés, portas e janelas.
- Zona molhada: cozinha, área de serviço, banheiros — observe rejuntes, cheiro, ralos, pontos de água.
- Zona técnica: quadro de energia, aberturas para ar-condicionado, áreas de acesso — observe organização e sinais de improviso.
- Vista e fachada: observe fachada do prédio e áreas comuns se acessíveis.
Registre fotos e anotações. Se for possível, leve um celular com lanterna e faça fotos dos pontos críticos (manchas, rachaduras, caixa de disjuntores, pontos de água). Depois, você consegue comparar com tranquilidade, em vez de confiar só na memória.
5.3 Após a visita
- Solicitar e avaliar documentos pertinentes (conforme a natureza da oferta e o fluxo de compra).
- Comparar custos totais: melhorias necessárias, impactos de manutenção e despesas de regularização, se aplicável.
- Validar condições de negociação e prazos com clareza.
Depois da visita, muitos compradores cometem um erro: acreditam que a visita “fez tudo”. Mas a visita é só uma camada de informação. O próximo passo é amarrar tudo com evidência documental e com cláusulas claras no contrato.
Uma prática recomendada é pedir um cronograma por escrito: datas de análise documental, etapas de financiamento, prazos para assinatura e prazos de entrega. A clareza do cronograma evita atritos quando o processo avança.
6) Tabela comparativa (complemento) de condições, requisitos e próximos passos
A seguir, você encontra uma visão estruturada para comparar etapas comuns em negociações imobiliárias mediadas por canais como Bradesco Imóveis. Esta seção serve como apoio prático e deve ser ajustada ao tipo de oferta e ao fluxo formal informado no momento da contratação.
Você pode usar essa tabela para comparar “imóveis A, B e C” lado a lado, evitando que você se deixe levar por apenas um fator (por exemplo, um preço menor, mas com risco maior).
| Etapa / Foco | O que avaliar | Condições/Pré-requisitos frequentes | Saída esperada |
|---|---|---|---|
| 1. Triagem da oferta | Coerência entre localização, tipologia, estado e seu objetivo | Informações do anúncio e dados pessoais para qualificação | Decisão de seguir para visita e checagens |
| 2. Visita e análise técnica inicial | Conservação, riscos visuais e necessidades de manutenção | Acesso ao imóvel e checklist de inspeção básica | Mapa de prioridades (o que é essencial corrigir) |
| 3. Validação documental | Regularidade e consistência com a oferta | Documentos do imóvel e verificação formal conforme o caso | Conformidade para avançar no fluxo |
| 4. Condições de pagamento/financiamento | Estrutura do pagamento, prazos e obrigações | Análise de crédito e requisitos contratuais | Entendimento completo do custo e do cronograma |
| 5. Negociação e formalização | Acordos, responsabilidades e datas relevantes | Conferência de cláusulas e documentação final | Contrato com termos claros e executáveis |
| 6. Entrega/Imissão e etapas finais | Conferência do imóvel conforme combinado | Conclusão de requisitos e registros pertinentes | Fechamento do ciclo de compra com segurança |
Fonte: práticas usuais do mercado imobiliário brasileiro e diretrizes de diligência com base em procedimentos formais de negociação e validação documental, em linha com normas e rotinas de contratação do setor.
Guia passo a passo (resumo):
- Selecione 3 a 5 imóveis que conversem com seu objetivo e orçamento.
- Visite e registre pontos críticos (umidade, instalações, ruídos, acessos).
- Checar documentação e consistência do que foi ofertado.
- Compare condições de pagamento/financiamento e custos recorrentes.
- Avance somente quando a documentação e as cláusulas estiverem claras.
Se você quiser um nível adicional de controle, inclua uma etapa extra antes da assinatura: revisão contratual por profissional (advogado especializado ou correspondente habilitado), sobretudo quando houver particularidades como reforma, quitação pendente, divergências de metragem ou condicionantes de entrega.
7) Perguntas frequentes (FAQs) sobre Bradesco Imóveis
1. O que é o Bradesco Imóveis?
Bradesco Imóveis refere-se a uma iniciativa/canal associado à marca Bradesco para apoiar a jornada imobiliária do cliente. Na prática, o comprador deve tratar a oferta específica como um “caso” e verificar as condições e documentos informados para aquele imóvel.
É importante entender que “canal” não substitui diligência. Mesmo quando o processo é conduzido com suporte institucional, a responsabilidade pela checagem do que está sendo comprado continua existindo. Você pode contar com suporte, mas deve buscar evidências: matrícula, condições do imóvel, documentos do processo e clareza do cronograma.
2. Como saber se a oferta é adequada para moradia ou investimento?
Adequação depende do seu objetivo: para moradia, priorize conservação, layout, ventilação e vizinhança; para investimento, considere liquidez, demanda de locação, custos de condomínio/manutenção e perspectiva de rentabilidade com base em números que você consiga projetar com cautela.
Um método prático é construir dois “orçamentos”: um de moradia (custo mensal total e qualidade de vida) e outro de investimento (fluxo de caixa e retorno). Para investimento, não olhe apenas para o valor do aluguel: considere vacância, custos de manutenção, condomínio, impostos e despesas de reforma para colocar o imóvel em padrão de locação.
3. Quais documentos são mais importantes de checar antes de fechar?
Em geral, o comprador deve confirmar a regularidade do imóvel e a consistência entre anúncio e situação jurídica. Os documentos exatos variam conforme a modalidade da oferta e o fluxo adotado, mas a diligência documental é etapa central para reduzir risco.
Sem entrar em listas que dependam do caso, a lógica é sempre a mesma: você precisa saber quem é o titular, se há ônus, se a descrição do imóvel é coerente e se o bem está apto a ser transferido ou contratado conforme o objetivo (morar/locar/investir).
4. Vale a pena financiar? Como comparar com pagamento à vista?
Vale quando as condições de crédito cabem no seu orçamento com folga e quando o custo total (parcelas, encargos e prazos) está compatível com sua estratégia. Compare cenários com base em prazos reais, e não apenas na parcela inicial.
Para comparar, não considere apenas o financiamento: considere alternativas (como manter o capital investido em outro ativo) e também o risco de atraso. Em financiamento, é comum existirem prazos de análise e etapas que podem alongar o cronograma. Por isso, alinhe as suas expectativas e o seu planejamento financeiro.
5. Como evitar arrependimento por “custos ocultos”?
O melhor antídoto é planejamento: inclua custos de manutenção, eventuais reparos identificados na visita e despesas recorrentes (como condomínio). Se houver necessidade de ajustes, estime prazos e valores com base em orçamentos plausíveis.
Custos ocultos frequentemente vêm de: pintura pós-ocupação, troca de itens antigos, regularização de documentação, ajustes de segurança (como fechaduras), e despesas associadas a mudanças (transporte, montagem e instalação). Em condomínios, existem taxas extras em certos períodos e custos de uso de áreas comuns.
Uma boa prática é reservar uma “reserva” (um percentual do valor do imóvel ou das economias do comprador) para emergências. Isso reduz o risco de ficar apertado se surgir um problema inesperado.
6. O que fazer se houver divergência entre o anúncio e o imóvel na visita?
Registre as divergências, solicite esclarecimentos formais e não avance no processo até que a situação esteja devidamente alinhada. A transparência deve prevalecer para que o contrato reflita o que será entregue.
Por exemplo: se o anúncio informa vaga e ela não existe, ou se informa metragem que não corresponde ao que é percebido/medido, ou se a tipologia descrita difere do espaço real, isso deve ser tratado como item de negociação e correção documental. Não aceite termos vagos tipo “é assim mesmo” — exija que o contrato traga o que é real.
7. Como escolher entre vários imóveis parecidos?
Compare por prioridades: documentação e regularidade em primeiro lugar; depois, estado de conservação e custos totais; por fim, preferências pessoais (layout, iluminação, padrão de acabamento). Isso reduz vieses de decisão.
Para reduzir vieses, evite decidir apenas pelo primeiro imóvel que parece “bom”. Se você comparar corretamente, descobrirá que o “melhor custo-benefício” nem sempre é o mais barato: às vezes, é o que tem menos pendências, menos custos de manutenção e melhor liquidez futura.
8. Onde entram “condições de negociação” na análise?
Condições de negociação impactam o custo total e o risco de execução. Por exemplo: prazos, responsabilidades e etapas do fluxo. Um imóvel pode parecer bom, mas a negociação pode não ser aderente ao seu cronograma.
Condições de negociação incluem também “quem paga o quê”, “quando paga”, e “o que acontece se algo atrasar”. Se o contrato tiver cláusulas desfavoráveis, você pode ficar preso a um cronograma que não depende só de você.
8) Recomendações finais: disciplina de compra e postura de verificação
Ao buscar Bradesco Imóveis, trate a jornada como um processo: selecione com método, visite com atenção e valide com diligência. Em vez de depender apenas de percepções — como “parece bem cuidado” — conecte cada etapa a evidências: descrição do imóvel, condições contratuais e documentação pertinente.
Esse tipo de postura tende a gerar decisões mais consistentes, especialmente quando você está conciliando moradia e orçamento, ou quando o investimento precisa sustentar previsibilidade de custos e prazos.
Para fechar com segurança, considere também uma regra de ouro: se algo é relevante, deve estar escrito. “Algo relevante” inclui: prazos de entrega, condições de financiamento, responsabilidades sobre reparos, quitação de débitos, e como será feita a conferência final do imóvel.
Além disso, adote a postura de “checagem progressiva”. Em cada etapa, você aprofunda a análise e reduz incertezas. Você não precisa descobrir tudo antes de visitar, mas precisa criar uma sequência lógica. Por exemplo:
- Na triagem, você valida se faz sentido para seu orçamento e objetivo.
- Na visita, você valida se o imóvel tem estado compatível e se existe urgência de reparos.
- Na documentação, você valida se a transferência é possível e segura.
- Na negociação, você valida se o contrato reflete a realidade e protege você.
- No fechamento, você valida entrega e formalização final.
Quando você segue esse fluxo, você melhora sua posição de negociação. Você não negocia apenas “por confiança no vendedor” — negocia por evidência e por clareza de obrigações.
Se você quiser, posso adaptar este guia para um perfil específico (primeira compra, investimento para locação, imóvel para reforma, faixa de orçamento e horizonte de prazo), mantendo o mesmo rigor de verificação e critérios objetivos.
E, para deixar o caminho ainda mais prático, você pode me dizer também:
- qual cidade/bairro você está buscando;
- se é compra para morar ou investir;
- se pretende financiar e qual faixa de parcela confortável;
- o tamanho mínimo do imóvel (quartos/banheiros) e se precisa de vaga;
- se você aceita imóvel com reforma e qual limite de investimento em melhorias.
Com essas respostas, dá para sugerir um “modelo de análise” específico, incluindo perguntas direcionadas para cada tipo de oferta e um roteiro de checagem documental/contratual mais alinhado ao seu cenário.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments