Guia técnico para Comprar uma Casa com segurança
Este guia técnico explica como Comprar uma Casa de forma criteriosa, do planejamento financeiro à verificação documental e à avaliação do imóvel. Em seguida, apresenta informações objetivas sobre os principais termos e etapas do processo, com foco em riscos comuns, prazos e responsabilidades.
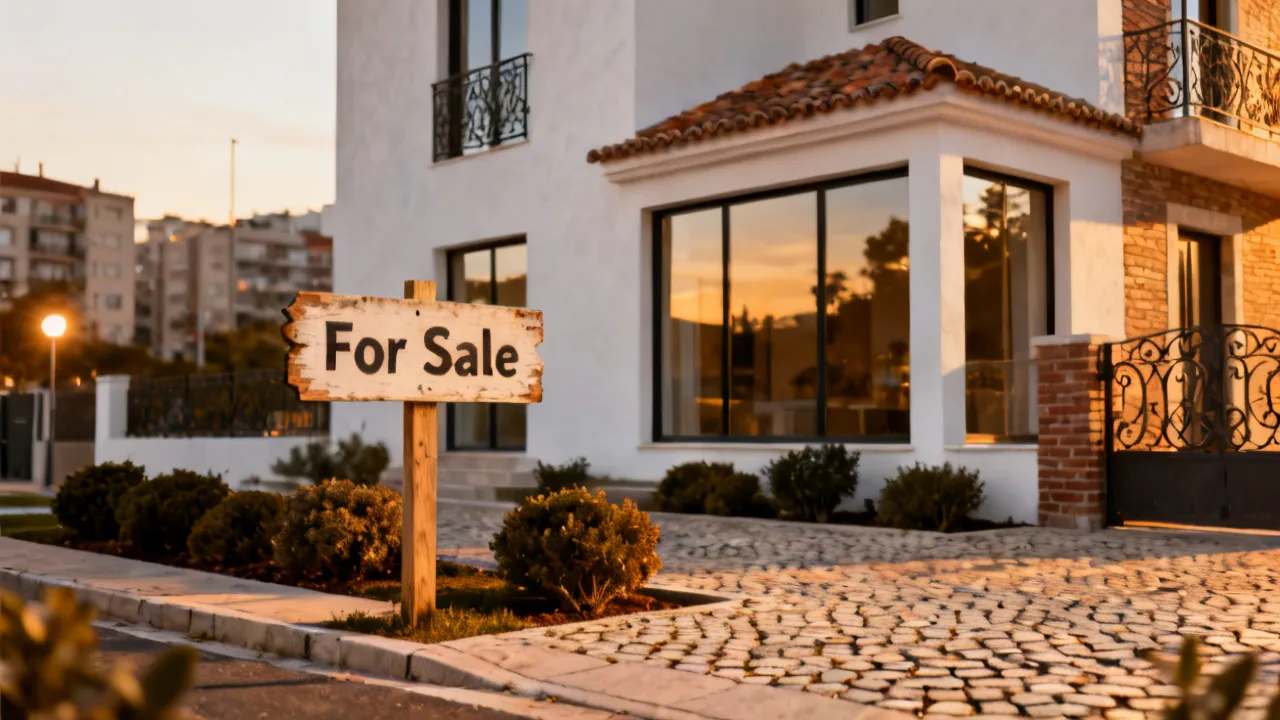
Comprar uma Casa: decisões seguras começam antes da visita
Comprar uma Casa é, para a maioria das famílias, uma das decisões financeiras mais relevantes da vida. A diferença entre um negócio bem conduzido e uma compra desgastante costuma estar menos na “sorte” e mais na qualidade do processo: análise documental, avaliação técnica do imóvel, conferência de custos recorrentes e um cronograma realista. Nesta perspectiva, este guia foi estruturado para apoiar escolhas objetivas e reduzir incertezas—sem perder de vista a experiência prática de quem vive o mercado imobiliário.
Quando a compra é tratada como uma jornada completa (e não apenas uma visita ao imóvel), o comprador ganha tempo, reduz riscos e cria margem para negociar melhor. Em vez de reagir a surpresas, você passa a antecipar cenários: o que pode travar um financiamento, o que pode exigir regularização, quais reparos são urgentes e quais são apenas “estéticos”. Essa diferença, na prática, muda a forma como você decide, como você negocia e como você evita arrependimentos.
Também vale reconhecer um fator humano: muitas pessoas se apaixonam pelo lugar antes de verificarem o “alicerce” da compra. A sensação de acolhimento, a iluminação do dia, o espaço da sala ou o quintal podem ser excelentes sinais—mas não substituem dados. Por isso, este artigo organiza a compra como um processo lógico e progressivo, em que cada etapa valida ou descarta hipóteses anteriores.
Por que a etapa de preparação determina o resultado da compra
Antes de escolher bairros ou definir a “sensação” da casa, vale organizar as bases do projeto: orçamento total, tipo de imóvel, documentação exigida, condições de financiamento e critérios técnicos para inspeção. Mesmo quando o preço de venda parece atraente, há custos e riscos que só aparecem após o avanço das tratativas (por exemplo, pendências registrais, inadequações estruturais, regularizações incompletas ou custos de manutenção subestimados).
Em termos de boas práticas, profissionais do setor (corretores, avaliadores, advogados imobiliários e engenheiros/arquitetos) tendem a concordar num ponto: quem compra com método compra com mais tranquilidade. Isso inclui verificar o histórico do imóvel, entender o regime de condomínio quando aplicável e calibrar expectativas sobre prazos e negociações.
Um “método” não significa burocracia; significa clareza. Significa saber o que você precisa descobrir, em que momento do processo isso deve ser feito e quem é o responsável por validar cada aspecto. Quando esse desenho não existe, o comprador costuma cair em dois problemas comuns: (1) pagar para ver, assumindo riscos; (2) gastar energia e tempo em imóveis que depois se mostram incompatíveis com financiamento, com a documentação ou com a realidade estrutural.
Além disso, preparação antecipada costuma melhorar a negociação. Quando você demonstra que entende os pontos críticos (registro, divergências, custo de manutenção, necessidade de reforma e compatibilidade com financiamento), a conversa deixa de ser apenas “gosto e preço” e passa a ser uma negociação baseada em critérios objetivos. Essa mudança tende a preservar seu poder de decisão e evita que você seja pressionado por urgências criadas artificialmente, como “o comprador já vai fechar amanhã” ou “só hoje consigo esse desconto”.
Como organizar o orçamento ao Comprar uma Casa (sem surpresas)
Ao planejar a compra, considere que o custo final raramente se resume ao valor anunciado. É recomendável estruturar o orçamento em camadas: (1) entrada/recursos próprios, (2) custos do financiamento (quando houver), (3) custos cartorários e registrais, (4) avaliação do imóvel, (5) impostos e taxas locais aplicáveis e (6) reserva para mudanças imediatas (pintura, reparos, adequações e eventuais móveis). Sem essa arquitetura financeira, a compra pode “esbarrar” em datas, exigências documentais ou gastos inevitáveis.
Em muitos casos, a sensação inicial do comprador é de que “dá para fechar” porque a prestação cabe no orçamento mensal. No entanto, a prestação não contempla o conjunto do pós-compra. É comum que o primeiro ano após a compra traga um acúmulo de custos: troca de fechaduras, revisão elétrica, adaptação de banheiros, manutenção de calhas e rufos, tratamento de umidade, melhorias de acessibilidade e adequações às rotinas familiares.
Uma boa prática é montar um “quadro de custos” que não seja apenas uma estimativa genérica, mas que seja calibrado com informações do imóvel. Por exemplo: se o telhado aparenta desgaste, o orçamento deve refletir o risco de impermeabilização e serviços relacionados. Se há indícios de infiltração em paredes, deve haver reserva para diagnóstico e correção. Se há reformas anteriores mal executadas, talvez a “economia” do preço de compra venha acompanhada de custos de correção estrutural ou de instalações.
Outro ponto essencial: quando a compra envolve financiamento, os custos não se limitam à prestação. Dependendo das regras do agente financiador, existem despesas como avaliação, custos administrativos, seguros (como seguro de morte e invalidez permanente e outros exigidos) e eventuais taxas. Assim, o comprador precisa confirmar o custo total antes de se comprometer com prazos e sinal.
Também vale destacar uma lógica de planejamento que reduz risco psicológico: em vez de decidir “com o dinheiro que sobrou”, o comprador deve decidir “com o dinheiro que está disponível depois de cobrir todas as camadas”. Essa inversão ajuda a evitar o efeito “falta uma coisa e depois outra”, quando o orçamento já está consumido e o comprador passa a financiar ajustes com dívidas caras.
Por fim, reserve contingência. A contingência não é “desconfiança”; é gestão de risco. Em imóveis, é comum aparecer uma necessidade de reparo que não estava visível na primeira visita: umidade em parede interna, aspecto irregular no piso em pontos específicos, falhas em encanamentos que só se revelam ao testar chuveiros e torneiras, ou problemas de escoamento que se manifestam após chuva forte. Uma reserva bem definida impede que esses eventos virem “emergência financeira”.
Critérios técnicos que valorizam a decisão
Comprar uma Casa é também comprar um conjunto de condições físicas. Recomenda-se que a inspeção seja conduzida por profissional habilitado, com foco em itens que afetam segurança e custos futuros, como:
- Estrutura: sinais de fissuras, recalques, umidade ascendente e deformações.
- Instalações: elétrica (dimensionamento e integridade), hidráulica (vedações e pressão) e possíveis infiltrações.
- Cobertura e fachadas: estado do telhado/impermeabilização, calhas, rufos e rejuntes.
- Ventilação e iluminação: desempenho de janelas, circulação de ar e aspectos que impactam conforto e manutenção.
- Marcos de obra e regularização: coerência entre o que foi executado e o que está documentado.
Mesmo que o imóvel “pareça” bem conservado, problemas de umidade, infiltrações e falhas em instalações podem ser silenciosos. Por isso, uma inspeção técnica bem planejada costuma economizar tempo e reduzir risco—especialmente quando combinada com análise documental.
Para ampliar a utilidade da inspeção técnica, o comprador pode estruturar o que chamar de “checklist de comportamento do imóvel”. Em vez de apenas olhar o estado aparente, o comprador analisa como o imóvel funciona: as portas e janelas fecham com facilidade? Há pontos com folga ou empeno? O piso cede em determinadas áreas? A água drena bem após teste de torneiras e áreas externas? O banheiro apresenta sinais de mofo? A garagem apresenta cheiros persistentes que podem sugerir umidade ou infiltração do entorno?
Também é importante observar o histórico de manutenções. Uma casa pode estar visualmente bonita, mas se não houver manutenção mínima em telhado e calhas, o custo futuro pode ser alto. Da mesma forma, uma casa pode estar “mais simples” e ainda assim ser excelente se as instalações estiverem revisadas e se houver laudos e documentação de intervenções relevantes. Portanto, o estado atual é um indicativo, mas a evidência de cuidados passados é um indicador ainda melhor.
Além disso, há riscos específicos por tipo de imóvel. Casas térreas podem ter problemas associados a umidade do solo e drenagem; sobrados podem ter desafios em sistemas de escoamento e integridade de impermeabilizações em áreas de varandas e lajes; casas com áreas externas amplas tendem a demandar atenção especial a calhas, rufos, impermeabilização de paredes e pontos de encontro de materiais. Se houver porão, fundações e adequações de drenagem merecem atenção dobrada.
Quando aplicável, é útil exigir ou solicitar laudos complementares. Por exemplo: um laudo elétrico pode identificar irregularidades de cabos, aterramento e proteção; um laudo hidráulico pode avaliar pressão, vazamentos e integridade interna das tubulações. Dependendo do caso, também pode ser relevante uma análise térmica e de ventilação para entender a probabilidade de mofo e o conforto ao longo das estações do ano.
Documentação: o que conferir antes de avançar
Uma compra segura exige consistência entre a situação do vendedor, o imóvel e o registro. A prática profissional sugere que, antes de comprometer valores ou assinar instrumentos com efeitos relevantes, sejam verificados elementos essenciais como:
- Matrícula do imóvel e situação registral atualizada.
- Regularidade de ônus, penhoras ou gravames que possam afetar a transferência.
- Títulos e legitimidade do vendedor: quem pode efetivamente vender e em que condição.
- Conformidade urbanística e construtiva (quando aplicável): licenças, averbações, e eventuais divergências.
- Condições de condomínio (quando houver): convenção, regras internas, fundo de manutenção e situação de taxas.
Se houver divergências entre o que está registrado e o que foi construído, o risco deixa de ser “meramente administrativo” e pode impactar financiamento, transferência e regularização futura. Por isso, a abordagem deve ser preventiva, não reativa.
Uma forma útil de pensar documentação é tratá-la como uma “cadeia de validação”. Se qualquer elo dessa cadeia falhar, você pode ficar exposto a atrasos, custos inesperados ou necessidade de ajustes legais. A matrícula é o ponto de partida, mas ela não é o fim. Deve-se verificar: quem tem legitimidade para vender; se há restrições; se existe informação desatualizada; se houve incorporações/averbações pertinentes; e se o imóvel corresponde ao que consta no cadastro.
Outra atenção recorrente: imóveis com reformas e ampliações. Muitas vezes o vendedor realizou melhorias sem concluir averbações. Isso pode gerar divergências entre a planta e o estado atual do imóvel. Dependendo do caso, essas diferenças podem dificultar a aprovação em financiamento, afetar a avaliação e exigir regularização antes (ou logo após) a transferência. Portanto, o comprador deve avaliar a viabilidade de ajustar o imóvel: custos, prazos e probabilidade de aprovação pelos órgãos competentes.
Quando existe condomínio, a documentação deve incluir convenção, regras e situação de taxas. Mesmo quando o comprador acredita que não “tem responsabilidade” sobre dívidas do período anterior, na prática pode haver exigências relacionadas à quitação e regularidade para transferência. Por isso, é essencial solicitar comprovação de débitos e entender regras internas.
Se houver participação de cônjuge/companheiro, inventário, bem comum ou exigências específicas de regime de bens, vale intensificar a checagem de assinaturas e autorizações. Comprar sem atenção a esses pontos pode atrasar a transação ou complicar a validade de contratos.
Negociação e estratégia: como definir limites
No momento de negociar ao Comprar uma Casa, a estratégia pode ser tão importante quanto o preço. Em geral, compradores experientes:
- negociam com base em evidências (inspeção técnica, comparativos de mercado, condições documentais);
- definem um teto financeiro com reserva para imprevistos;
- evitam prazos artificiais quando a documentação ainda está sendo organizada;
- garantem que o instrumento de compra inclua condições suspensivas ou cláusulas de proteção compatíveis com o cenário.
O objetivo não é “ganhar do vendedor”, mas reduzir assimetria de informação e preservar previsibilidade. Negociar com método reduz discussões posteriores e melhora a qualidade do acordo.
Para negociar com segurança, o comprador pode estruturar uma sequência de contrapropostas baseada em “descobertas”. Por exemplo: primeiro, você negocia com base no que já sabe sobre a documentação (ônus, regularidade, averbações). Em seguida, após inspeção, você ajusta a proposta considerando itens técnicos que geram custo e risco. Em terceiro lugar, você pode ajustar o preço com base em custos de pós-compra (manutenção imediata, reparos urgentes, adaptação de instalações). Essa ordem evita que a negociação vire um “toma lá dá cá” sem fundamento.
Outro aspecto estratégico é a gestão de prazos. Prazos apertados costumam beneficiar o vendedor. Se o comprador ainda precisa de documentação atualizada, aprovação de financiamento ou inspeção detalhada, impor pressa pode aumentar risco. Por isso, é comum inserir condições no instrumento (como condicionar parte do pagamento ao resultado de verificações). Quando o contrato prevê salvaguardas, você evita que a compra se torne irreversível antes de você ter certeza.
Também é importante alinhar o que é “concessão” e o que é “risco”. Às vezes, o vendedor aceita desconto no valor, mas pede rapidez e reduz garantias contratuais. Em outras ocasiões, ele aceita adiar parte do pagamento, mas insiste em contrato sem proteção. A negociação segura busca equilibrar: você pode ceder em preço ou prazo, mas não deveria abrir mão de mecanismos de proteção compatíveis com o risco identificado.
Por fim, vale lembrar que há negociações em que o preço não é o único objeto. Às vezes, o vendedor pode se comprometer com reparos antes da entrega, ou com a regularização documental até uma data. Se isso acontecer, a cláusula deve ser objetiva: o que será feito, prazo, padrão mínimo de qualidade, evidências (nota técnica, fotos, relatórios) e penalidades por descumprimento.
Financiamento: avaliar custos e aderência do plano
Se o comprador utilizar financiamento, a análise deve considerar o custo total e a aderência do plano à renda. Especialistas costumam orientar que o orçamento mensal seja compatível não apenas com a prestação, mas também com despesas de moradia (condomínio, seguros, manutenção e utilidades). Em outras palavras: o contrato precisa caber na realidade do comprador durante todo o prazo.
Quando o imóvel é apto a financiamento, isso pode facilitar o fluxo. Porém, a compatibilidade técnica e documental ainda é determinante. Um imóvel com pendências ou divergências pode travar aprovações ou exigir regularizações antes da liberação.
Uma prática útil é tratar o financiamento como um projeto com marcos. O comprador deve saber: (1) qual documentação pessoal é necessária; (2) quais documentos do imóvel serão exigidos; (3) em que etapa ocorre a avaliação; (4) quanto tempo pode levar a análise do agente financeiro; e (5) o que acontece se o valor aprovado for menor do que o esperado. Isso evita frustração e impede que o comprador “descubra tarde demais” que o financiamento não cobrirá o valor necessário.
Em muitos mercados, a avaliação pode ser um ponto sensível. Se o imóvel estiver em desacordo com padrões (por exemplo, irregularidades), a avaliação pode reduzir o valor financiável. Se a avaliação vier abaixo do preço de compra, o comprador terá que complementar com recursos próprios ou renegociar. Por isso, quanto mais cedo você entender o potencial de avaliação (com base em comparativos e inspeção), menor será a chance de surpresa.
Outra parte do financiamento que merece atenção é a composição de garantias e seguros. Embora as condições possam variar conforme o agente financiador e o tipo de crédito, o comprador precisa entender o custo total embutido e o impacto no orçamento mensal. Além disso, deve considerar seguros adicionais e custo de regularizações que possam ser exigidos antes da liberação.
Se o comprador planeja usar FGTS ou recursos similares (quando aplicável), é indispensável checar regras específicas e prazos. A disponibilidade de recursos pode depender de documentação e de condições do imóvel e do contrato. Assim, alinhar o cronograma do contrato ao cronograma do banco evita travas.
Localização e contexto urbano: o que observar “no dia a dia”
A localização influencia valorização, liquidez e qualidade de vida. Ao avaliar a casa em bairros “perto” de serviços e pontos de referência, vale ir além do mapa. Considere aspectos como:
- mobilidade (rotas comuns, tempo de deslocamento em diferentes horários);
- infraestrutura (água, drenagem, pavimentação, iluminação pública);
- segurança e convivência (condomínio, iluminação do entorno, regras locais);
- ruído e conforto ambiental (trânsito, comércio em horários específicos);
- serviços próximos (escolas, unidades de saúde, comércio essencial).
Na cultura urbana de muitas cidades, é comum que famílias procurem “um raio de conveniência” próximo a escolas e serviços. Essa preferência tende a melhorar o uso diário do imóvel e pode favorecer a liquidez futura—desde que a documentação e a estrutura estejam em ordem.
Para avaliar localização com profundidade, o comprador pode adotar uma rotina de “observação em horários reais”. Em vez de avaliar apenas em um fim de tarde, tente observar pela manhã (tráfego e movimento), no meio do dia (ruído e comércio), e no período noturno (iluminação e dinâmica do bairro). Perguntar “como é para voltar do trabalho?” costuma ser mais revelador do que “como é o bairro no anúncio?”.
Também é importante observar características urbanas que impactam manutenção do imóvel: drenagem e alagamentos em períodos de chuva; qualidade do calçamento e influência de poeira; presença de vegetação que pode afetar calhas e encanamentos; e proximidade de obras ou alterações planejadas no entorno. Se o bairro tem histórico de alagamentos, isso deve entrar na análise técnica (por exemplo, nível do terreno, permeabilidade e estado de impermeabilizações).
Segurança é outro ponto que deve ser tratado com nuance. A sensação pessoal do comprador importa, mas dados subjetivos podem enganar. Observe iluminação pública, fluxo de pessoas, condições de calçadas e acessos. Em regiões com vizinhança e convivência forte, regras informais e padrões culturais podem afetar ruído, circulação e respeito ao silêncio. Em condomínios, as regras formais e os serviços terceirizados (quando existirem) podem ser tão relevantes quanto a localização.
Por fim, liquidez futura depende do “perfil de compradores” do entorno. Uma casa com características raras para a região pode ter baixa liquidez. Uma casa que atende padrão típico (tamanho de terreno, distribuição interna, vagas, áreas externas e padrão de acabamento compatível com o mercado local) tende a ser mais fácil de vender. Assim, ao avaliar localização, pense também em compatibilidade com o público típico.
Comparação profissional do que mais pesa na decisão
A seguir, uma síntese em formato comparativo do que normalmente tem maior impacto ao Comprar uma Casa. Note que esta comparação é orientativa; os itens podem variar conforme legislação local e característica do imóvel.
| Fator | O que observar | Risco típico se for ignorado | Como mitigar |
|---|---|---|---|
| Documentação | Matrícula atualizada, ônus, legitimidade do vendedor | Impedimentos para transferência e surpresas legais | Checagem registral e validação com profissional habilitado |
| Condição técnica | Estrutura, instalações, impermeabilização | Gastos de reparo e perda de valor | Inspeção por engenheiro/arquitet o ou relatório técnico |
| Custos totais | Cartório/registro, taxas locais, custos de mudança/manutenção | Estouro de orçamento e atrasos | Orçamento por camadas e reserva de contingência |
| Liquidez e futuro | Demanda local e perfil de compradores | Dificuldade de revenda em prazo esperado | Avaliação do entorno e comparativos de mercado |
| Contrato e prazos | Cláusulas, condições suspensivas, cronograma | Perdas financeiras em caso de atraso/impedimento | Instrumento bem redigido e acompanhamento |
Para tornar essa comparação ainda mais útil, considere que cada fator se conecta aos outros. A documentação influencia o financiamento; o financiamento influencia o cronograma; o cronograma influencia a negociação; e a negociação influencia o preço. A técnica influencia custos e também influencia a avaliação do banco. Por isso, a abordagem mais segura é tratar esses fatores como partes de um sistema e não como itens isolados.
Guia passo a passo para Comprar uma Casa com método
Para tornar o processo prático, esta seção organiza um roteiro típico, alinhado à prática profissional do setor imobiliário. Ajuste o que for necessário conforme legislação e peculiaridades do imóvel.
- Defina objetivos e limites: tipo de imóvel, número de dormitórios, necessidades atuais e futuras, teto de investimento e capacidade mensal.
- Calcule custo total: inclua entrada, taxas aplicáveis, despesas de regularização (se existirem) e reserva para melhorias.
- Selecione opções: crie uma lista curta com base em localização, padrão construtivo e documentação básica.
- Solicite documentação e verifique consistência: matrícula, situação registral, garantias e possíveis pendências.
- Faça inspeção técnica: prioritize sinais de umidade, integridade de instalações e estabilidade estrutural.
- Revise despesas pós-compra: condomínio (se houver), manutenção e custos de adaptação.
- Negocie com critérios: use achados técnicos e comparativos para fundamentar contraproposta.
- Formalize com contrato adequado: inclua cronograma e salvaguardas para contingências.
- Providencie financiamento (se necessário): alinhe aprovação com documentação e eventuais exigências.
- Finalize a transferência: registre a compra conforme orientação legal e conclua o pagamento nos marcos definidos.
Esse roteiro pode ser refinado com uma divisão em “fases”. Primeiro, uma fase de triagem (descoberta de documentos e compatibilidade inicial). Em seguida, uma fase de validação (inspeção técnica e confirmação de valores financiáveis). Depois, uma fase de fechamento (contrato com condições, salvaguardas e cronograma). Por fim, uma fase de pós-fechamento (transferência, mudança e gestão inicial do imóvel).
Em cada fase, é possível criar “entregáveis” simples. Na triagem, por exemplo, o entregável pode ser uma lista de documentos essenciais conferidos e um diagnóstico inicial de riscos. Na validação técnica, o entregável pode ser um relatório com prioridades de reparo e estimativa de custo. No fechamento, o entregável pode ser um contrato com cláusulas específicas e um calendário de marcos. Quando esses entregáveis existem, a compra deixa de ser um processo nebuloso e se torna uma decisão documentada.
Outro benefício desse método é evitar o famoso arrependimento por decisão apressada. Se você valida a parte técnica e a parte documental antes de fechar, suas chances de surpresa diminuem. E mesmo se um problema aparecer, você já sabe que é um problema esperado, com custo e plano definidos.
Condições e requisitos comuns (para evitar retrabalho)
Durante o processo de Comprar uma Casa, algumas condições aparecem com frequência. A lista abaixo é uma referência do tipo de verificação que normalmente precisa ser atendida antes da conclusão:
- Capacidade documental: comprovações do comprador (e, quando aplicável, do cônjuge/companheiro) e regularidade cadastral.
- Conformidade registral: inexistência de impedimentos que bloqueiem a transferência.
- Regularidade do imóvel: coerência entre obra e registro; averbações quando exigidas.
- Condições do financiamento: aprovação, avaliação e atendimento aos requisitos do agente financiador.
- Liquidação em etapas: pagamentos vinculados a marcos (assinatura, prazos e registros), quando contratualmente previsto.
Para evitar retrabalho, o comprador deve reconhecer que muitos problemas não são “imprevistos”, mas “questões que deveriam ser verificadas antes”. Por exemplo: imóveis com averbações pendentes podem demandar regularização; imóveis com divergência de área podem exigir revisão de cadastro; e imóveis com histórico de reformas sem documentação podem gerar atrasos. Ao tratá-los como riscos previsíveis, você antecipa o que precisa fazer e evita recomeçar negociações.
Além disso, retrabalho também acontece quando o contrato não prevê claramente o que ocorre em caso de falha de financiamento. Se o comprador depende de aprovação do banco e isso não está devidamente refletido no instrumento (com condições suspensivas, devolução de valores e prazos), o risco de perda financeira pode crescer. Por isso, a formalização do contrato é um pilar do método.
Se o comprador precisa vender o imóvel atual para comprar outro, é comum surgirem conflitos de cronograma. Nesses casos, o ideal é desenhar etapas que considerem: prazos de venda do imóvel antigo, datas de mudança e marcos de transferência. Quando isso é feito, o comprador reduz a chance de ficar “preso” em duas operações ao mesmo tempo, sem caixa e com custos recorrentes.
FAQ: dúvidas frequentes sobre Comprar uma Casa
1) É melhor comprar sem inspeção técnica para economizar tempo?
Não é recomendado. Mesmo que o imóvel pareça conservado, problemas como umidade, falhas em impermeabilização e desgaste de instalações podem se manifestar depois. Uma inspeção técnica reduz riscos e fortalece sua posição na negociação.
Além disso, a inspeção técnica não precisa necessariamente ser um evento “caro e demorado” que paralisa todo o processo. Ela pode ser ajustada ao seu objetivo: uma inspeção inicial para priorizar riscos, seguida de investigações complementares apenas se houver sinais relevantes. Assim, você mantém controle de tempo e custo, sem abrir mão do essencial.
2) Quais documentos são mais importantes antes de assinar qualquer compromisso?
Em geral, a matrícula do imóvel com situação registral atualizada é central. Além disso, verifique legitimidade do vendedor e eventuais ônus/gravames. Se houver condomínio, revise regras e situação de taxas. O conjunto ideal depende da legislação local e do tipo de imóvel.
Para reduzir risco, o comprador também pode solicitar documentos auxiliares que ajudem a confirmar coerência: certidões do vendedor quando aplicável, comprovação de quitação de condomínio e documentos de regularidade quando houver reformas ou ampliações. Mesmo quando não são “obrigatórios” em todas as jurisdições, podem ajudar a reduzir assimetrias de informação.
3) Como estimar custos além do valor de venda ao Comprar uma Casa?
Crie um orçamento por camadas: custos de transação (cartório/registro/ taxas aplicáveis), custos do financiamento (se houver), despesas de mudança, pequenas melhorias e uma reserva para reparos emergenciais. Profissionais do setor frequentemente sugerem manter contingência para itens que só aparecem em inspeções.
Uma abordagem prática é separar custos “obrigatórios” de custos “desejáveis”. Custos obrigatórios incluem regularização exigida, reparos essenciais e taxas legais para transferência. Custos desejáveis incluem adequações de acabamento e mobiliário. Quando você separa assim, percebe com clareza o que é essencial para morar e o que é opcional para personalizar.
4) O que fazer se houver divergência entre a casa “como está” e o que consta no registro?
Trate como prioridade. Divergências podem afetar financiamento, transferência e exigirem regularização. A decisão deve ser baseada em orientação jurídica e técnica, avaliando prazos, custos e riscos do ajuste necessário.
Em muitos cenários, a solução pode ser relativamente simples—como regularização de área ou averbação de benfeitorias—mas isso depende de regras locais e da natureza da divergência. Por isso, o primeiro passo é mapear o tipo de divergência: é de área? é de construção adicional? é de reforma interna? é de mudança em fachada? A resposta define o caminho, a urgência e os custos.
5) Vale a pena negociar o valor com base em comparativos de mercado?
Sim, desde que os comparativos sejam coerentes com a realidade local (metodologia e proximidade do imóvel) e que os fundamentos da proposta incluam fatores objetivos como estado de conservação, localização e eventuais pendências.
Comparativos são úteis, mas não devem ser usados isoladamente. Um imóvel pode estar com preço acima da média por ter melhor conservação, mas também pode estar caro porque esconde problemas. Inversamente, pode parecer barato porque tem passivos técnicos ou documentais. Por isso, comparativos precisam “conversar” com inspeção técnica e checagem registral.
6) Quem deve participar do processo para reduzir riscos?
Normalmente, um time mínimo inclui: comprador/gestor financeiro, um profissional para análise documental (jurídico) e, para a parte técnica, um engenheiro/arquitet o para inspeção. Corretores podem ajudar na seleção e no alinhamento de mercado, mas a validação técnica e documental deve ser conduzida com rigor.
Dependendo do seu caso, pode ser útil incluir um avaliador para ajudar a estimar valor de mercado com mais precisão e um consultor financeiro para simular cenários de juros, taxas e impacto no orçamento. Quanto mais complexa a operação (por exemplo, se envolve permuta, venda simultânea do imóvel atual ou regularizações), mais justifica ampliar o time.
7) Comprar uma Casa em áreas com boa conveniência garante valorização?
Boa conveniência tende a apoiar demanda e uso diário, o que pode favorecer liquidez. Ainda assim, valorização depende de múltiplos fatores: qualidade do imóvel, condições urbanísticas, dinâmica econômica e evolução do entorno. Por isso, avalie com método e não apenas por percepção.
Também é importante considerar que “conveniência” não é apenas proximidade de serviços. Inclui acessos seguros, qualidade da infraestrutura do entorno e previsibilidade de mudanças urbanas. Um local pode ser conveniente hoje, mas se houver obras que aumentem ruído ou tráfego por longos períodos, o conforto pode diminuir. Assim, observar planejamento urbano e histórico de melhorias do bairro pode contribuir para uma decisão mais robusta.
Fontes e abordagem de dados (sem exageros)
Quando o comprador precisa compreender o comportamento do mercado, é recomendável consultar relatórios públicos de instituições reconhecidas, como bancos centrais, órgãos oficiais de estatística e entidades de pesquisa e construção. Para referências metodológicas e indicadores macroeconômicos (juros, inflação, crédito imobiliário), procure dados publicados por instituições oficiais e relatórios setoriais de entidades ligadas ao mercado imobiliário. Ao longo deste guia, evitamos números específicos não verificados e focamos em práticas que se mantêm consistentes na gestão de risco.
Na prática do dia a dia, dados de mercado são úteis para orientar negociação, mas o comprador deve evitar “assumir” que uma tendência macro significa uma certeza local. A valorização pode ocorrer de forma desigual entre bairros e pode depender de melhorias específicas e de mudanças no perfil de demanda. Por isso, sempre que possível, combine dados macro com comparativos locais e com evidências do estado técnico e documental do imóvel.
Quando você for usar dados, prefira séries e relatórios com metodologia clara. E, principalmente, não confie em “promessas” baseadas em informações incompletas. O mercado imobiliário costuma recompensar quem decide com documentação, inspeção e planejamento—não apenas quem aposta em cenário.
Conclusão: comprar bem é um processo de validação contínua
Comprar uma Casa exige visão simultânea de finanças, técnica e documentação. Quando essas dimensões se alinham, o comprador reduz riscos, melhora a negociação e aumenta a chance de uma experiência mais tranquila após a assinatura. Ao seguir um roteiro passo a passo, priorizar inspeção técnica, conferir a consistência registral e estruturar custos totais, você transforma a compra de um ato impulsivo em uma decisão planejada—com mais segurança e previsibilidade.
Em última análise, a compra segura é consequência de validação contínua. Você não valida tudo de uma vez, mas também não valida “na sorte”. Cada etapa (orçamento, documentação, inspeção, negociação e contrato) funciona como uma checagem que reduz incerteza. Assim, quando chega o momento final, sua decisão não depende apenas de emoção ou pressa: depende de evidências, de planejamento e de um cronograma coerente.
Se você quiser, posso adaptar este guia para um perfil específico (por exemplo: primeiro imóvel, imóvel para investimento, financiamento, casa térrea ou sobrado) e para um cenário de orçamento aproximado, mantendo uma abordagem técnica e objetiva.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments