Empréstimo CLT no SICOOB: guia completo e seguro
Este guia explica como funciona o Empréstimo CLT no SICOOB, com foco em critérios, análise de risco e documentação típica. Ao longo do texto, apresentamos contexto objetivo sobre “CLT”, cooperativas de crédito e o papel da avaliação de capacidade de pagamento, além de orientações práticas para organizar documentos e entender prazos, taxas e garantias exigidas.
Visão geral do Empréstimo CLT SICOOB: o que importa antes de contratar
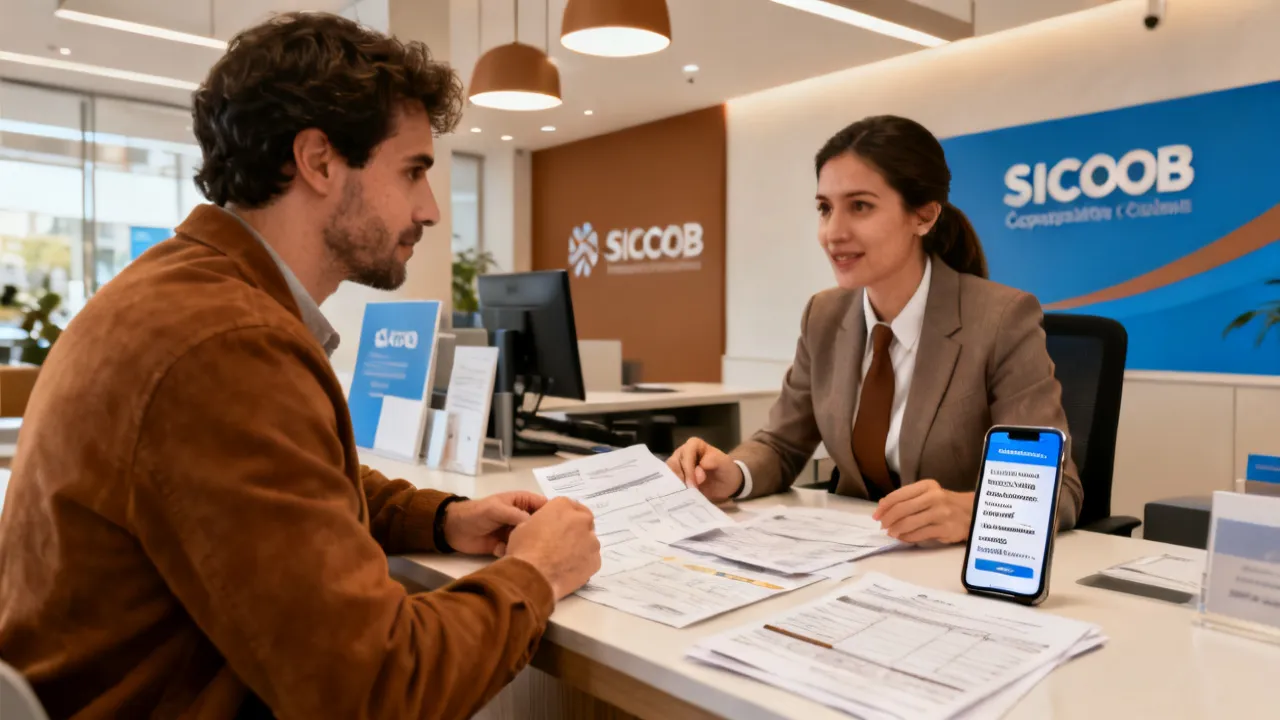
Se você tem carteira assinada (CLT) e busca planejamento financeiro com mais previsibilidade, o Empréstimo CLT SICOOB costuma ser avaliado com base em estabilidade de renda, histórico cadastral e capacidade de pagamento. Em termos práticos, o mais relevante é entender como a cooperativa calcula o risco, quais documentos normalmente são solicitados e quais condições podem impactar o valor final das parcelas e o custo total do crédito.
Num cenário em que cooperativas de crédito operam com políticas próprias de análise, a decisão não se resume a “ter renda”: entra em jogo o conjunto de informações fornecidas, o comprometimento mensal com outras obrigações e a forma de comprovação do vínculo empregatício. Por isso, a melhor postura é tratar a contratação como um processo: preparar documentos, revisar sua situação financeira e comparar as condições antes de formalizar a proposta.
Nota importante: a disponibilidade, as taxas, os prazos e os limites variam conforme o perfil do solicitante e as regras internas vigentes na instituição, além de exigências legais e regulamentares.
Por que o vínculo CLT pesa na análise do crédito
No crédito consignável e em modalidades com maior previsibilidade de pagamento, o vínculo formal costuma ser um dos fatores centrais na análise. Para o Empréstimo CLT SICOOB, a cooperativa tende a considerar a renda comprovada e a consistência do emprego, pois isso influencia a capacidade de manter o pagamento em dia ao longo do prazo.
Em geral, a avaliação pode envolver:
- Renda e vínculo: tempo de serviço, tipo de contrato (CLT), e comprovantes de recebimento.
- Comprometimento de renda: verificação de outras parcelas e despesas fixas já assumidas.
- Cadastro e histórico: consulta a informações cadastrais e comportamentais dentro das regras aplicáveis.
- Adesão/relacionamento com a cooperativa: políticas de elegibilidade e critérios internos de atendimento.
Esse conjunto não é “simplesmente burocrático”: ele reduz incerteza e ajuda a definir limites, prazos e condições. Assim, quanto mais consistente e bem documentada for a sua comprovação, maior tende a ser a fluidez da análise.
Além disso, vale considerar um ponto prático: para a cooperativa, renda CLT muitas vezes significa melhor previsibilidade de entrada mensal (o que não quer dizer que o cliente nunca terá imprevistos). Por sua vez, para você, esse mesmo atributo é parte do “seguro” financeiro do contrato: quando a parcela é compatível com o seu orçamento, a chance de atraso tende a cair.
Mas também existe o lado que costuma ser negligenciado: estabilidade de emprego não elimina risco financeiro. Mudanças como aumento de despesas pessoais, doença, redução de horas, troca de função, custos inesperados, mudanças de cidade e até demissões podem afetar sua capacidade de pagamento. Por isso, mesmo com CLT, a decisão deve ser guiada por orçamento e reserva de emergência (mesmo que pequena).
Entenda o papel do SICOOB e da cooperativa de crédito
O SICOOB é uma estrutura cooperativa que agrega cooperativas singulares. Na prática, isso significa que a concessão do crédito pode seguir diretrizes padronizadas, mas também refletir políticas locais, critérios de elegibilidade e condições específicas de atendimento.
Para o tomador, o ponto é: além da matemática do custo do crédito, existe governança e gestão de risco compatíveis com o modelo cooperativo. Por isso, o foco deve ser na transparência das condições, na compreensão do contrato e na verificação do que está sendo proposto (taxas, prazo, modalidade, forma de amortização e eventuais seguros/encargos quando aplicáveis).
Em muitas instituições, inclusive cooperativas, a forma de contratação pode variar entre canais (agência física, aplicativo, atendimento online, simulação prévia). Isso tem impacto direto na sua experiência: por exemplo, alguns canais permitem simular e visualizar o custo total com mais rapidez, enquanto outros exigem etapas adicionais. Também pode haver exigências específicas para formalização, como assinatura digital, validação de dados e conferência de documentos atualizados.
Outro aspecto importante é que, em cooperativas, a relação com o associado pode influenciar o “jeito” de analisar e atender. Algumas unidades podem priorizar maior relacionamento, outras podem ter critérios mais objetivos com base no perfil de risco. Isso não elimina a análise de crédito; apenas molda a experiência e, em certos casos, pode impactar condições ou etapas de elegibilidade.
Como comparar propostas com foco em custo total e previsibilidade
Ao avaliar o Empréstimo CLT SICOOB, muitas pessoas comparam apenas o valor da parcela. No entanto, uma análise mais consistente considera:
- Custo total do crédito: olhar o montante final a pagar e a forma como o contrato calcula encargos.
- Prazos: prazos maiores podem reduzir parcela, mas elevar custo total.
- Condições de contratação: como ocorre a liberação do recurso e quais custos podem existir (quando aplicáveis).
- Risco pessoal: garantir que a parcela cabe com folga no seu orçamento mensal, considerando despesas sazonais.
Do ponto de vista de um profissional de crédito, a melhor decisão é aquela que mantém a parcela em nível sustentável, reduzindo chance de inadimplência e necessidade de renegociação futura. Essa abordagem, além de prudente, também preserva sua capacidade de obter melhores condições no longo prazo.
Para tornar essa comparação mais prática, vale adotar um checklist mental ao receber a proposta. Mesmo sem saber todos os detalhes técnicos do contrato, você pode verificar:
- Qual é o valor do empréstimo liberado (o que entra na sua conta)?
- Qual é o valor total pago ao final (soma de parcelas e encargos, quando descritos)?
- Quantas parcelas existem e qual é a data do vencimento?
- Qual é a taxa e em que condições ela incide (conforme descrito no documento)?
- Se existe custo adicional (tarifas, seguros, tarifas de cadastro) e como isso aparece na simulação.
Um erro comum é confundir “parcela menor” com “melhor negócio”. Em geral, parcela menor pode ocorrer por alongamento de prazo. Se o custo total aumentar significativamente, você paga mais pelo dinheiro no tempo. Às vezes isso é aceitável, se o objetivo é reduzir risco de inadimplência. Mas se for possível pagar mais parcelas com prazo menor e ainda assim manter o orçamento saudável, tende a ser mais eficiente economicamente.
Outro ponto é o efeito do orçamento: duas pessoas podem receber parcelas parecidas, mas a capacidade real de pagar depende da composição das despesas. Se você tem custos variáveis altos (ex.: comissões, gastos com alimentação fora, transporte imprevisível, manutenção de veículo), o risco de “aperto” é maior do que para quem tem despesas mais constantes. Portanto, ao comparar propostas, considere sua realidade, não só números abstratos.
Documentação e preparo: o que costuma acelerar a análise
Embora os requisitos possam variar, uma contratação segura do Empréstimo CLT SICOOB normalmente exige comprovação de identidade, renda e vínculo empregatício. Como regra geral do mercado, é comum que a cooperativa solicite documentos que permitam validar:
- Identificação: documento oficial com foto e dados cadastrais.
- Comprovação de renda: holerites/contracheques ou extratos que demonstrem a regularidade do recebimento.
- Endereço e contato: para formalização e comunicação.
- Dados do empregador: informações essenciais do vínculo CLT.
Na prática, o que acelera é organização: manter documentos legíveis, com datas recentes quando solicitado, e conferir se os dados do cadastro estão consistentes (nome, CPF, endereço e empresa).
Há também detalhes operacionais que impactam a velocidade. Se você envia fotos ou arquivos, tente:
- Garantir que o arquivo esteja nítido e sem cortes na data e no nome do empregador;
- Evitar informações divergentes entre documentos e cadastro (por exemplo: um documento com endereço antigo e cadastro com endereço novo pode atrasar etapas);
- Preparar comprovantes que reflitam o valor “líquido” mais próximo possível do que você recebe no mês.
Quando a renda é variável (por exemplo, participação em comissões, prêmios e horas extras), o cliente deve ter consciência de que a análise pode considerar uma média. Isso pode levar a um limite de crédito mais conservador. Uma boa prática, nesse caso, é simular com valores que não comprometam sua capacidade caso a renda variável venha menor do que a média.
Se você tem histórico de crédito com o mercado (por exemplo, outros financiamentos/parcelamentos), a cooperativa pode cruzar informações cadastrais e avaliar comportamentos anteriores. Por isso, é útil revisar seus pagamentos recentes: se você está com muitos atrasos ou inconsistências, a análise pode demorar ou resultar em condições piores do que o esperado.
O que pode influenciar o valor aprovado e as condições
Mesmo com renda CLT, é comum que o Empréstimo CLT SICOOB apresente variações no valor aprovado e nas condições. Alguns fatores típicos (sempre conforme regras internas e legislação) incluem:
- Tempo de vínculo: estabilidade pode melhorar a percepção de previsibilidade.
- Comprometimento atual: quanto da renda já está comprometida com outras dívidas/parcelamentos.
- Risco cadastral: histórico de pagamentos e eventuais inconsistências cadastrais.
- Política de crédito vigente: limites podem mudar por diretrizes internas e condições de mercado.
Em cenários de alta pressão financeira, a estratégia mais prudente é recalibrar o valor pretendido para adequar a parcela ao orçamento. Assim, você reduz o risco de estresse de caixa e aumenta a chance de manter o compromisso em dia.
Vale também observar a diferença entre “limite aprovado” e “valor ideal”. Às vezes, a cooperativa pode aprovar um valor um pouco maior do que o que você realmente deveria contratar, considerando seu orçamento e as variações naturais da vida. Esse é um ponto essencial: o melhor empréstimo não é o que “passa na análise”, mas o que cabe na sua rotina financeira.
Outra variável que pode influenciar a condição é o seu padrão de relacionamento. Mesmo que a análise de crédito seja feita com base no perfil, a instituição pode observar indicadores como regularidade de movimentação (quando aplicável), consistência de dados e presença de produtos vinculados. O resultado pode ser uma proposta com prazo e custo que variam conforme o risco estimado.
Além disso, existem fatores de mercado: em períodos de maior instabilidade econômica, algumas instituições tendem a ser mais conservadoras (com menor limite ou maior exigência). Por isso, duas pessoas com perfis semelhantes podem receber propostas distintas em datas diferentes.
Custos, encargos e transparência contratual: como não ser surpreendido
Um guia profissional não ignora o ponto sensível: custo. Antes de aceitar o contrato do Empréstimo CLT SICOOB, verifique com cuidado:
- Taxas aplicáveis: identifique qual taxa incide, em que base e como é apresentada na proposta.
- Prazo total: número de parcelas e período de pagamento.
- Forma de amortização: para entender como o saldo devedor tende a ser reduzido.
- Encargos incidentes: confira se há custos adicionais descritos no contrato, quando aplicáveis.
Se algo não estiver claro, questione. Um contrato claro protege o consumidor e evita interpretações equivocadas. Essa é uma postura alinhada a boas práticas de educação financeira.
Para ajudar na compreensão, vale separar dois conceitos que costumam causar confusão:
- Taxa: normalmente é a remuneração do crédito (pode ser apresentada de diferentes formas no contrato, como taxa mensal ou anual, conforme padrão de divulgação).
- Custo total: é a soma do que você efetivamente paga ao longo do tempo, incluindo encargos e eventual custo adicional.
Às vezes, a taxa parece “parecida” em duas simulações, mas o prazo e os encargos podem tornar uma opção mais cara. Em outras situações, uma proposta com taxa aparentemente maior pode compensar em custo total se o contrato tiver estrutura mais favorável (por exemplo, menor número de parcelas ou condições de amortização diferentes, sempre conforme o que estiver descrito).
Outro ponto de atenção é a forma de pagamento. Mesmo quando a parcela é debitada, você deve entender:
- Qual é o vencimento e como ele é contado (ex.: dia do mês específico);
- Se existe carência e como ela impacta o custo; li>Se há possibilidade de amortização antecipada e quais condições se aplicam (quando disponível).
Também é recomendado verificar no contrato como funciona:
- Regras de atraso (multa, juros por atraso e encargos adicionais);
- Procedimentos de renegociação (se existe, como é formalizada e quais critérios podem ser exigidos);
- Condições para cancelamento/arrependimento quando aplicáveis, conforme regras legais e contratuais.
Ter clareza desses pontos evita surpresas e melhora sua capacidade de tomar decisão consciente.
Emprestimo CLT Sicoob: trajetória do pedido, análise e formalização
Em geral, o fluxo de contratação passa por etapas semelhantes em cooperativas de crédito, respeitando diferenças internas:
- Pré-cadastro/solicitação: envio de dados e intenção do crédito (valor e prazo).
- Validação documental: conferência de documentos e comprovação de renda CLT.
- Análise de crédito: avaliação de capacidade de pagamento e risco.
- Proposta: apresentação de condições (taxas, prazo, parcela, custo total).
- Formalização: aceite das condições e assinatura conforme canais disponíveis.
- Liberação: crédito disponibilizado conforme cronograma e regras operacionais.
Trate cada etapa como parte da gestão de risco: quanto melhor a qualidade da informação que você fornece, mais objetiva tende a ser a análise.
Na prática, a fase de análise é onde os detalhes do seu perfil ganham peso. É comum que a cooperativa utilize informações como renda, histórico cadastral e comprometimento para estimar risco. Dependendo do volume de solicitações e da regra interna, pode haver análise automática com retorno rápido ou análise manual com retorno em prazo maior.
Se o retorno for negativo (não aprovação) ou vier com condições menos favoráveis, isso não deve ser ignorado como “burocracia”. Em vez disso, você pode buscar entendimento do motivo dentro do que a instituição puder explicar, e revisar aspectos como:
- comprovantes de renda (se há divergências);
- atualização de dados cadastrais;
- existência de dívidas em atraso em nome do solicitante;
- capacidade de pagamento diante de outras parcelas;
- adequação do valor solicitado ao perfil.
Em alguns casos, uma simulação com menor valor ou prazo diferente pode ser mais compatível com o limite de crédito estimado. Essa abordagem pode ser melhor do que “insistir” no mesmo valor, especialmente se você percebe que sua renda líquida está comprometida além do ideal.
Também é importante não negligenciar a formalização: ler a proposta e o contrato antes de assinar é parte do processo de segurança. Ao formalizar, você passa a estar vinculado às cláusulas e condições acordadas. Mesmo que o crédito seja “simples”, as regras de inadimplência e encargos devem estar claras para você.
Comparação em forma de tabela: condições típicas e critérios de elegibilidade
A seguir, apresentamos um panorama comparativo com base em práticas comuns de análise em operações de crédito com solicitantes CLT (as condições específicas devem ser confirmadas diretamente na cooperativa e na proposta formal). Esta seção substitui a “ideia de preço fixo”, pois limites e custos variam por perfil e política vigente.
| Aspecto | O que costuma ser verificado | Como isso afeta o resultado |
|---|---|---|
| Vínculo CLT | Regularidade e comprovação da relação de trabalho | Impacta capacidade de pagamento e consistência de renda |
| Renda mensal | Valor líquido e estabilidade da remuneração | Ajuda a definir limite e parcela compatível |
| Comprometimento | Existência de outras dívidas/parcelamentos | Pode reduzir limite ou ajustar prazo |
| Cadastro e histórico | Dados cadastrais e histórico de pagamento dentro das regras aplicáveis | Influência direta no risco atribuído |
| Prazo solicitado | Compatibilidade do período com o perfil do tomador | Prazos diferentes podem alterar custo total |
| Documentação | Legibilidade, atualização e consistência dos dados | Afeta velocidade de análise e possibilidade de aprovação |
Se você estiver usando a tabela como referência, uma boa prática é transformar os itens em ações. Por exemplo: se “comprometimento” está alto, você pode reduzir o valor solicitado; se a “documentação” está inconsistente, você revisa antes de enviar. Essa mentalidade de prevenção costuma reduzir retrabalho.
Condições e requisitos: passo a passo para solicitar com organização
Para reduzir retrabalho e manter o processo eficiente, siga uma lógica de preparação e revisão. Abaixo está um guia passo a passo com condições e cuidados frequentemente recomendados em operações do tipo Emprestimo Clt Sicoob (confirmando sempre com a cooperativa as exigências vigentes):
- Reúna documentos: separa identificação, comprovante de endereço (quando solicitado) e comprovantes de renda/contracheque com dados consistentes.
- Confirme seus dados cadastrais: verifique nome, CPF e informações de contato para evitar divergências.
- Defina valor e prazo com realismo: projete sua parcela no orçamento considerando despesas fixas e margens para imprevistos.
- Analise compromissos atuais: some parcelas vigentes e avalie quanto sua renda ainda suporta com conforto.
- Solicite a proposta: envie a solicitação pelos canais disponibilizados pela cooperativa, informando corretamente as condições.
- Revise a proposta antes de aceitar: confirme custo total, número de parcelas e encargos descritos no contrato.
- Formalize com atenção: leia as cláusulas relevantes (especialmente prazos, forma de pagamento e condições contratuais).
Condição prática essencial: evite contratar apenas para “fechar contas do mês” sem estratégia. Em crédito, a sustentabilidade mensal é mais importante do que o alívio pontual.
Para dar ainda mais solidez ao processo, vale criar uma simulação simples do seu orçamento:
- Liste sua renda líquida mensal;
- Liste despesas fixas essenciais (moradia, alimentação básica, contas de serviços, transporte obrigatório);
- Liste despesas fixas não essenciais (assinaturas, lazer recorrente, etc.);
- Liste dívidas atuais e parcelas;
- Compare quanto sobra após todas essas linhas.
Quando sobra pouco, a solução pode ser ajustar o valor do empréstimo, renegociar dívidas existentes, ou adiar a contratação até reorganizar o orçamento. Se você fizer isso, em vez de “apenas contratar”, a chance de usar o empréstimo como ferramenta de planejamento aumenta bastante.
Também é útil pensar no “porquê” do empréstimo. Algumas finalidades tendem a ser mais compatíveis com empréstimo, como:
- consolidar dívidas caras (quando houver economia real no custo total e capacidade de pagamento);
- realizar um investimento com retorno compatível (onde essa lógica faz sentido);
- organizar despesas urgentes com prazo definido e previsível.
Outras finalidades podem ser mais arriscadas, por exemplo: uso para despesas recorrentes sem redução de gastos, ou para “tapar buraco” sem correção estrutural do orçamento. Nesses casos, o empréstimo pode virar uma extensão do problema.
FAQs — Perguntas frequentes sobre Empréstimo CLT no SICOOB
1) O que significa “CLT” no contexto do empréstimo?
CLT é o regime de contratação formal com carteira assinada. No crédito, isso costuma ser relevante porque facilita a comprovação de renda e a avaliação de capacidade de pagamento, conforme regras da cooperativa.
2) Como aumentar a chance de aprovação do Empréstimo CLT SICOOB?
Organizando documentação, mantendo dados cadastrais consistentes, solicitando valor compatível com seu orçamento e avaliando seus compromissos atuais. Também ajuda evitar divergências entre renda informada e comprovada.
Além disso, se você tiver nomes e cadastros com inconsistências (por exemplo, CPF divergente em algum documento, mudanças de sobrenome, endereço diferente), corrija antes de solicitar. Pequenos detalhes podem gerar pendências internas que atrasam a análise ou reduzem a qualidade da comprovação.
3) A taxa é fixa para todos os clientes?
Não. As condições dependem do perfil do tomador, do risco estimado e da política vigente da cooperativa. A proposta apresentada ao cliente é que detalha as condições aplicáveis.
Por isso, quando comparar propostas, use sempre o que estiver descrito na simulação: comparação por “taxa média” do mercado pode enganar. O contrato é a referência final.
4) Posso escolher o prazo?
Em geral, há opções de prazo dentro de limites e condições definidas pela cooperativa. A escolha do prazo influencia parcela e custo total, por isso deve ser feita com planejamento.
Uma forma de decidir entre prazos é combinar com sua meta financeira. Se você quer quitar mais rápido e consegue pagar parcela maior sem apertar, prazos menores tendem a reduzir custo total. Se sua prioridade é reduzir risco de inadimplência, prazos maiores podem ser mais adequados, desde que o custo total ainda seja aceitável para você.
5) Quais documentos normalmente são exigidos?
Com frequência, são solicitados documento de identificação, dados cadastrais e comprovação de renda e vínculo CLT (ex.: contracheques/holerites), além de informações adicionais conforme o canal de contratação.
Se a cooperativa solicitar extratos bancários ou documentos complementares, a melhor estratégia é fornecer rapidamente e com legibilidade, pois isso reduz a chance de “voltar para correção”.
6) O que acontece se eu não conseguir pagar as parcelas?
O contrato define condições de inadimplência e renegociação. Em termos financeiros, o recomendado é evitar comprometer renda além do sustentável e, diante de dificuldades, buscar orientação e renegociação o quanto antes.
Em dificuldades, agir cedo pode fazer diferença. Quanto antes você comunica sua situação, maior a chance de encontrar alternativa dentro das políticas da instituição. Se você aguarda atrasar para depois tentar resolver, a situação pode se agravar com encargos e restrições.
7) Dá para solicitar mesmo sem ter relacionamento com a cooperativa?
Isso depende das políticas de elegibilidade e do modelo de atendimento. Cooperativas podem exigir etapas de adesão/relacionamento antes da efetivação do crédito. Confirme no atendimento local.
Em alguns casos, pode ser necessário tornar-se associado ou cumprir procedimentos de cadastro. Mesmo que isso não impeça a solicitação, pode impactar o tempo total do processo.
8) “Emprestimo Clt Sicoob” quer dizer a mesma coisa que crédito consignado?
Não necessariamente. O termo pode ser usado em linguagem comum para indicar empréstimo voltado a CLT, mas consignado depende de requisitos específicos (como forma de desconto e regras de elegibilidade). Verifique o tipo exato descrito na proposta.
Uma recomendação prática: ao receber a proposta, confirme se há menção a consignação (desconto automático em folha) e quais regras se aplicam. Se não houver, trate como empréstimo com cobrança em data de vencimento via acordo de pagamento.
9) Onde consultar as condições antes de contratar?
A proposta formal e os documentos contratuais apresentados pela cooperativa são a referência principal. Em caso de dúvida, peça explicações sobre taxas, encargos, parcela e custo total.
Se possível, solicite a simulação por escrito e revise junto com o atendimento. Muitas vezes, a cooperativa pode oferecer esclarecimentos sobre como o custo total foi calculado e como diferentes prazos alteram a parcela.
Fontes e critérios de referência (contexto objetivo)
Para manter o conteúdo alinhado com boas práticas e reduzir risco de informação imprecisa, as orientações de transparência e análise de crédito dialogam com princípios de educação financeira e requisitos regulatórios aplicáveis ao sistema financeiro e ao relacionamento com consumidores. No Brasil, referências úteis sobre funcionamento do sistema e proteção ao consumidor incluem materiais do Banco Central do Brasil e do Sistema Nacional de Informações de Defesa do Consumidor (quando aplicável), além de guias de educação financeira publicados por instituições reconhecidas.
Importante: este guia não substitui a análise oficial da cooperativa nem uma consulta direta ao atendimento do SICOOB para confirmar critérios, taxas e modalidades vigentes no momento da solicitação.
Conclusão: decisão informada é mais importante que “o melhor preço”
O Empréstimo CLT SICOOB pode ser uma alternativa relevante para organizar despesas ou planejar investimentos pessoais, desde que a contratação esteja alinhada à sua capacidade de pagamento. Como especialista, a recomendação central é simples: trate a proposta como um contrato financeiro—entenda taxas, prazo e custo total, valide documentos e escolha valor/condições que caibam com folga no seu orçamento.
Assim, você transforma o pedido de crédito em um processo controlado, diminuindo surpresas e aumentando as chances de manter o compromisso em dia ao longo do tempo.
Para fechar de forma prática, antes de apertar “aceitar” na proposta, vale fazer uma verificação final em três perguntas:
- Essa parcela cabe no meu orçamento mesmo em meses mais apertados?
- Eu entendi o custo total e o que ele inclui (além da parcela)?
- Eu tenho um plano para usar o dinheiro de forma estratégica, evitando que o empréstimo vire apenas adiantamento de despesas?
Se as respostas forem positivas, você tende a contratar com mais consciência. E quando a contratação é consciente, o empréstimo deixa de ser apenas uma solução imediata e passa a ser uma ferramenta de organização financeira, coerente com seu objetivo e com sua realidade de renda CLT.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments